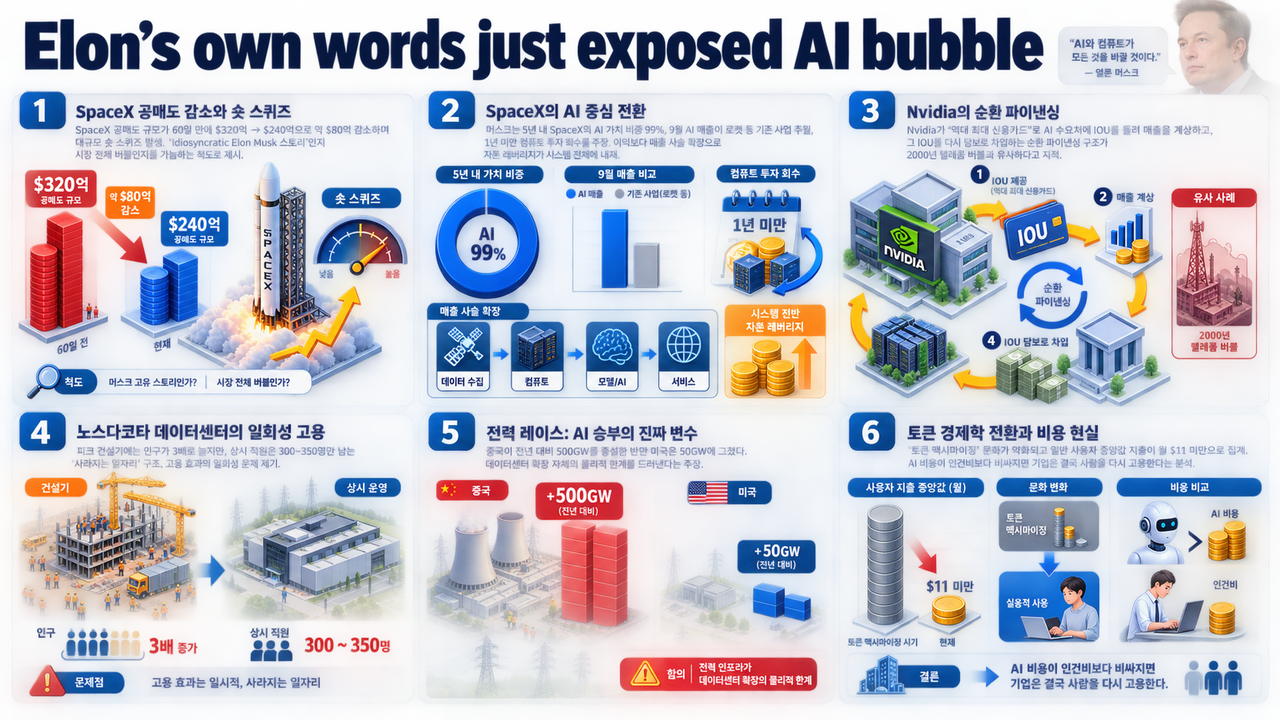
회사 가치의 99%가 5년 안에 AI에서 나온다는 말은 자신감이 아니라, 지금 밸류에이션이 로켓으로는 설명되지 않는다는 고백에 가깝습니다.
SpaceX는 2026년 6월 12일 주당 135달러에 상장했습니다. 약 5억 5,600만 주를 팔아 750억 달러를 모았고, 시가총액은 1조 7,500억 달러로 잡혔습니다. 역대 최대 규모 기업공개였습니다. 그런데 상장 두 달이 지난 지금, 시장이 이 회사를 두고 다투는 주제는 로켓 발사 성공률이 아닙니다. 데이터센터입니다.
크리스 노를룬드는 위 영상에서 머스크의 발언 자체를 증거로 삼습니다. 5년 뒤 SpaceX 가치의 99%는 AI가 차지할 거라는 말, 9월이면 AI 매출이 나머지 사업 전체를 넘어선다는 말, AI 컴퓨트 투자는 1년도 안 돼 회수된다는 말. 세 문장 모두 회사가 스스로 내놓은 것이고, 세 문장 모두 아직 숫자로 증명되지 않았습니다. 증명되지 않은 약속으로 1조 달러가 넘는 가치를 떠받치는 구조. 그게 거품의 정의라는 게 영상의 출발점입니다.
저는 이 주장을 그대로 옮기는 대신, 공개된 실적과 시장 데이터로 하나씩 대조해봤습니다. 결론부터 말하면 영상이 지적한 방향은 대체로 맞고, 몇몇 숫자는 실제 공시가 더 무섭습니다.
2분기 숫자가 말한 것
8월 4일 나온 상장 후 첫 실적은 성장과 지출이 동시에 폭발한 분기였습니다.
- 2분기 매출은 78억 1,000만 달러로 1년 전보다 92% 늘었습니다. 이 가운데 AI 부문이 25억 6,000만 달러, 스타링크가 이끄는 커넥티비티가 42억 9,000만 달러입니다. 커넥티비티와 우주 사업을 합치면 52억 5,000만 달러입니다.
- 같은 분기 설비투자는 183억 7,000만 달러였습니다. 분기 매출의 2.4배를 시설에 밀어 넣었다는 뜻입니다.
- 조정 EBITDA는 35억 4,000만 달러로 거의 세 배가 됐습니다. 성장 자체는 진짜입니다.
- 회사는 연말까지 연환산 매출 1,000억 달러를 목표로 제시했습니다. 2분기 실적이 가리키는 연 310억 달러 수준에서 세 배 넘게 뛰어야 하는 숫자입니다.
- 머스크는 2027년 말까지 10기가와트 규모 컴퓨트를, 2028년에는 AI만으로 3,000억
5,000억 달러 매출을 말했습니다. 와트당 3050달러라는 계산법이 근거입니다.
성장률 92%는 어떤 기준으로도 훌륭합니다. 문제는 그 성장을 사기 위해 지불한 값입니다. 매출의 2.4배를 설비에 쓰는 회사는 영업으로 버는 돈이 아니라 조달한 돈으로 굴러갑니다. SpaceX가 올해 xAI를 품으면서 지출 구조가 완전히 바뀌었고, 한 분석은 올해 누적 설비투자 약 210억 달러 가운데 127억 달러가 xAI 데이터센터로 갔다고 짚었습니다. 로켓과 위성을 만드는 데 쓴 돈보다 데이터센터에 쓴 돈이 많아진 겁니다.
우주 회사의 재무제표가 아니라 클라우드 사업자의 재무제표에 가까워졌습니다. 그러니 밸류에이션 논쟁이 로켓을 떠난 것도 이상한 일이 아닙니다.
시가총액 1조 7,500억 달러를 2분기 실적에 대보면 감이 더 확실해집니다. 분기 매출 78억 1,000만 달러에 단순히 4를 곱하면 연 312억 달러, 시가총액을 이 값으로 나누면 매출의 약 56배가 나옵니다. 성숙한 제조업이라면 상상하기 어려운 값이고, 성장주 기준으로도 높은 축입니다. 반대로 회사가 말한 연말 1,000억 달러 런레이트가 실제로 달성되면 17배대로 내려옵니다. 지금 주가에는 이 두 세계 사이 어딘가가 이미 반영돼 있습니다. 어느 쪽이 맞는지는 앞으로 두세 분기의 매출 곡선이 정합니다.
유통주식 34%가 공매도인 시장
지금 주가를 읽을 때 반드시 옆에 놓아야 할 숫자가 공매도 잔고입니다.
S3 파트너스 집계로 7월 29일 기준 SPCX 공매도 잔고는 2억 1,930만 주였습니다. 유통주식이 약 6억 4,000만 주니까 34%가 빌려서 판 물량입니다. 머스크의 다른 상장사인 테슬라와 비교해도 압도적으로 큽니다.
주가 흐름은 이렇습니다. 135달러에 상장해 첫날 161달러로 마감했고, 며칠 만에 200달러대 초반까지 올랐습니다. 그러다 8월 초 104.83달러까지 밀렸습니다. 고점 대비 반토막입니다. 그리고 8월 둘째 주에 저점에서 26% 튀어 오르며 잠시 공모가 위로 복귀했습니다.
반등의 상당 부분이 실적이 아니라 숏 커버링일 수 있다는 뜻입니다.
영상은 이 반등을 두고 60일 사이 공매도 규모가 320억 달러에서 240억 달러로 약 80억 달러 줄었다고 설명합니다. 주식 수가 아니라 금액 기준이고, 7월 말 주가에 잔고를 곱하면 실제로 240억 달러 언저리가 나옵니다. 계산은 맞습니다.
여기서 중요한 건 반등의 성격입니다. 데이즈투커버, 즉 하루 거래량으로 공매도 물량을 모두 되사는 데 걸리는 기간은 약 1일입니다. 통상 스퀴즈 위험 구간으로 보는 7일에 한참 못 미칩니다. 되사기가 쉽다는 건 스퀴즈가 오래 못 간다는 뜻이기도 합니다.
증권사들의 판단도 정반대로 갈렸습니다. 아거스 리서치는 92% 매출 성장과 세 배 가까이 뛴 EBITDA를 근거로 목표가 160달러에 매수를 제시했고, 필립캐피탈은 지출 속도를 문제 삼아 목표가 75달러에 매도를 냈습니다. 같은 실적을 보고 나온 두 배 이상 벌어진 목표가입니다.
여기에 물량 부담이 겹칩니다. 8월 6일 무렵 약 1,000억 달러어치 내부자 물량의 락업이 풀렸고, 10월까지 최대 8,000억 달러가 추가로 풀립니다. 그 와중에 주가가 올랐다는 점이 강세론의 근거로 쓰이지만, 매도 압력이 아직 다 나오지 않았다는 해석도 똑같이 가능합니다.
공매도가 많다는 사실 자체는 방향을 알려주지 않습니다. 다만 유통주식 3분의 1이 하락에 걸려 있는 종목의 주가는, 펀더멘털과 포지션 청산이 뒤섞여 움직입니다. 반등을 실적 신호로만 읽으면 틀립니다.
“1년 안에 회수한다"는 약속
CFO 브렛 존슨은 신규 AI 투자의 회수 기간이 1년 미만이라고 했습니다. 이 문장이 왜 논쟁이 되는지는 회계를 조금만 들여다보면 보입니다.
데이터센터에 들어가는 GPU와 서버는 보통 몇 년에 걸쳐 감가상각합니다. 회사가 장부에서 자산 수명을 4년으로 잡아놓고, 투자 설명에서는 1년 안에 원금을 뽑는다고 말한다면 둘 중 하나입니다. 장부가 지나치게 보수적이거나, 회수 계산이 지나치게 낙관적이거나.
이 차이는 그냥 말장난이 아닙니다. 수명 4년짜리 자산에서 1년 만에 원금이 돌아온다면 나머지 3년은 거의 순이익입니다. 반대로 실제 수명이 회사 주장보다 짧다면 상각이 끝나기 전에 자산이 낡습니다. 칩 세대교체가 2년 주기로 오는 지금이라면 충분히 가능한 이야기입니다. 그때는 매출이 늘어도 이익이 안 남습니다.
머스크의 9월 약속도 같은 방식으로 뜯어볼 수 있습니다. AI 매출이 나머지 전체를 넘어서려면 25억 6,000만 달러가 52억 5,000만 달러를 한 분기 만에 따라잡아야 합니다. 두 배 넘게 뛰어야 한다는 뜻입니다. 골드만삭스는 컴퓨트 계약을 반영하고도 2026년 연간 AI 매출을 156억 달러 수준으로 모델링했습니다. 분기당 40억 달러가 채 안 되는 계산입니다.
| 항목 | 회사·머스크의 약속 | 공개된 숫자 |
|---|---|---|
| AI 매출 역전 시점 | 2026년 9월 | 2분기 AI 25.6억 vs 나머지 52.5억 달러 |
| 연환산 매출 | 연말 1,000억 달러 | 2분기 기준 약 310억 달러 페이스 |
| AI 투자 회수 | 1년 미만 | 데이터센터 자산 통상 상각 4년 |
| 2026년 AI 매출 | 분기마다 두 배씩 | 골드만삭스 모델 연 156억 달러 |
| 컴퓨트 용량 | 2027년 말 10GW | 현재 확보분에서 8GW 이상 추가 필요 |
2028년 3,000억5,000억 달러라는 숫자도 한번 계산해볼 만합니다. 근거로 제시된 건 와트당 3050달러입니다. 10기가와트는 100억 와트니까, 여기에 30달러와 50달러를 각각 곱하면 정확히 3,000억 달러와 5,000억 달러가 나옵니다. 즉 이 전망은 수요 예측이 아니라 용량에 단가를 곱한 값입니다. 가정 두 개가 동시에 맞아떨어져야 나오는 숫자라는 뜻입니다. 2027년 말까지 10기가와트를 실제로 확보하고, 확보한 전력 1와트마다 해마다 30~50달러의 매출을 뽑아내야 합니다. 앞의 가정은 전력망과 부지가, 뒤의 가정은 컴퓨트 가격이 결정합니다. 둘 다 회사가 통제할 수 없는 변수입니다.
계약 구조에도 약한 고리가 있습니다. 컴퓨트 공급 계약 상당수가 90일 통보만으로 어느 쪽이든 빠져나갈 수 있게 돼 있습니다. 수백억 달러를 먼저 쓰고 시설을 지은 뒤, 고객이 석 달 예고로 떠날 수 있는 구조입니다. 수요가 유지되는 동안에는 문제가 되지 않습니다. 문제는 수요가 흔들릴 때 이 조항이 어느 쪽을 보호하느냐입니다.
엔비디아를 도는 돈, 1999년의 루슨트
영상이 가장 힘을 주는 대목은 개별 회사가 아니라 돈이 도는 방식입니다. 노를룬드는 엔비디아를 “역사상 가장 큰 신용카드"라고 부릅니다. 표현은 거칠지만 가리키는 구조는 실재합니다.
블룸버그는 7월 27일 엔비디아가 얽힌 거래 규모가 7,500억 달러에 이르면서 순환 금융 우려가 다시 커졌다고 보도했습니다. 형태는 몇 가지로 나뉩니다. 엔비디아가 GPU를 벤더 파이낸싱 조건으로 넘기면, 받은 쪽은 그 GPU를 빌려주고 번 돈의 일부를 다시 엔비디아에 돌려줍니다. 엔비디아는 OpenAI가 미국 데이터센터 프로젝트에서 컴퓨트를 임차하는 데 최대 2,500억 달러 규모의 지급보증을 서는 방안을 논의했고, SK그룹과는 5,000억 달러가 넘는 상호 거래를 맺었습니다. 구글도 앤스로픽의 데이터센터 다섯 곳 임차료를 보증해 사실상 350억 달러 대출과 같은 효과를 만들었습니다.
칩을 파는 쪽이 사는 쪽에 돈을 대주고, 그 돈으로 다시 자기 칩이 팔립니다. 매출은 장부에 찍히지만 현금은 아직 돌아오지 않았습니다.
전례가 있습니다. 1999년 루슨트 테크놀로지스는 광통신망을 깔던 통신사들에 84억 달러를 직접 대출해줬습니다. 장비는 팔렸고 매출은 기록됐습니다. 2001년 거품이 꺼지자 고객들이 줄줄이 부도났고, 루슨트는 75억 달러를 상각했습니다. 시가총액은 2,580억 달러에서 200억 달러로 무너졌습니다.
| 비교 항목 | 1999년 텔레콤 | 2026년 AI |
|---|---|---|
| 자금을 대준 쪽 | 루슨트, 노텔 등 장비사 | 엔비디아, 구글 등 공급·플랫폼 기업 |
| 방식 | 고객사 직접 대출 | 벤더 파이낸싱, 임차료 지급보증, 지분 투자 |
| 알려진 규모 | 루슨트 단독 84억 달러 | 엔비디아 관련 거래 7,500억 달러 |
| 팔린 것 | 광섬유 용량 | GPU 시간과 전력 |
| 결말 | 75억 달러 상각, 시총 92% 증발 | 진행 중 |
물론 같다고 단정할 수는 없습니다. 반론도 분명합니다. 엔비디아는 지금 보증을 서지 않아도 GPU를 다 팔 수 있고, 컴퓨트 수요를 가장 가까이서 들여다보는 회사가 계산이 선다고 판단했으니 보증을 서는 것이라는 해석입니다. 광섬유는 깔아놓고 아무도 안 쓴 채 몇 년이 흘렀지만, GPU는 지금 이 순간에도 대기열이 걸려 있습니다.
다만 구조적 위험은 남습니다. 회사들이 서로의 매출과 부채로 얽히면, 한 곳에서 난 문제가 그 회사에서 끝나지 않습니다. SpaceX가 여기 들어와 있다는 사실이 중요한 이유도 그겁니다. 로켓 회사의 주가가 AI 컴퓨트 수요와 한 몸이 됐습니다.
여기서 질문이 하나 더 생깁니다. 지금 벌어지는 일이 머스크라는 사람에게만 붙는 특수한 이야기인지, 아니면 AI 투자 전반에 걸린 문제가 가장 눈에 띄는 종목에서 먼저 드러난 것인지. 영상은 후자로 봅니다. 판별 방법은 의외로 단순합니다. SpaceX가 크게 흔들린 날 함께 빠지는 종목 목록을 적어두는 겁니다. 목록이 짧고 머스크 관련주에 몰려 있으면 개별 회사 문제고, 칩·전력·데이터센터 리츠까지 폭넓게 번지면 시장 전체가 같은 가정 위에 서 있다는 뜻입니다.
서사를 흔드는 세 가지
“AI가 곧 모든 것을 대체한다"는 전제가 흔들리면 지금의 설비투자는 과잉이 됩니다. 영상은 그 전제를 세 방향에서 두드립니다.
첫째, 전력입니다. 데이터센터는 결국 전기를 사는 사업입니다. 영상은 중국이 1년에 500기가와트를 늘리는 동안 미국은 50기가와트에 그쳤다고 말합니다. 공개 통계로 확인해보면 중국의 2024년 순증설은 429기가와트로, 미국이 같은 해 늘린 양의 15배가 넘습니다. 2025년 상반기에만 풍력과 태양광 357기가와트를 새로 깔았습니다. 영상이 말한 500은 넉넉하게 잡은 값이지만, 격차의 방향과 자릿수는 맞습니다.
미국 쪽 사정도 숫자로 드러납니다. 2025년 말 미국의 신규 데이터센터 프로젝트는 분기 대비 50% 줄었고, 2024년 5월부터 2025년 6월 사이 최소 36곳이 무산되거나 멈춰 섰습니다. 부지 반대와 계통 연결 지연이 주된 이유입니다. SpaceX가 2027년 말까지 10기가와트를 채우겠다는 계획도 이 병목을 통과해야 합니다. 콜로서스 데이터센터에 쓰이는 가스 터빈을 두고 환경 문제 제기가 이어지는 것도 같은 맥락입니다.
둘째, 토큰 경제학입니다. 영상은 일반 사용자의 월 토큰 지출 중앙값이 11달러에 못 미친다고 봅니다. 한동안 업계를 지배하던 ‘토큰을 최대한 많이 쓰게 만들자’는 분위기도 예전 같지 않다고 짚습니다. 그러면서 한 가지 냉정한 계산을 덧붙입니다. AI로 일을 시키는 비용이 사람을 쓰는 비용보다 비싸지면 기업은 다시 사람을 뽑는다는 겁니다. 자동화는 도덕이 아니라 단가로 결정됩니다. 이 11달러가 왜 중요한지는 앞의 계산과 이어붙이면 보입니다. 연 3,000억 달러를 월 11달러짜리 개인 구독으로만 채우려면 사용자가 22억 명 넘게 필요합니다. 현실에서 그 돈은 대부분 기업 지갑에서 나오겠지만, 기업 예산은 개인 구독보다 훨씬 빨리 재검토됩니다. 분기마다 효과를 증명해야 살아남는 항목이라서 그렇습니다.
셋째, 효율 개선입니다. 지금의 대형 언어 모델은 효율보다 성능을 먼저 잡고 출시됐습니다. 최적화 여지가 크다는 뜻이고, 영상은 같은 작업에 필요한 연산량이 100분의 1까지 떨어질 수 있다고 봅니다. 100분의 1이 맞는 배수인지는 알 수 없지만, 같은 성능을 더 적은 연산으로 내는 흐름 자체는 이미 나타나고 있습니다. 문제는 이 개선이 지금 짓고 있는 데이터센터의 사용 연한 안에 들어온다는 점입니다. 4년 상각 자산인데 2년 뒤 필요 연산량이 10분의 1이 되면, 그 시설의 값은 계획대로 회수되지 않습니다.
여기에 고용 이야기가 하나 더 붙습니다. 영상에 나오는 노스다코타 사례가 그렇습니다. 데이터센터 공사가 한창일 때는 지역 인구가 세 배로 부풀지만, 완공 뒤 남는 상시 인력은 300~350명 수준입니다. 지역이 기대한 일자리와 실제로 남는 일자리는 규모도 시점도 다릅니다. 지자체 세제 혜택과 투자 유치 논리를 검증할 때 이 시차를 분리해서 봐야 하는 이유입니다.
마지막으로 머스크가 그리는 그림 자체가 있습니다. 우주에 데이터센터를 띄우고, 봇들이 서로 트래픽을 주고받는 네트워크. 클라우드플레어는 AI 트래픽이 1,000배로 늘어날 수 있다고 예측했는데, 그 트래픽의 상당 부분은 사람이 만드는 게 아닙니다. 노를룬드는 이걸 ‘죽은 인터넷’이라고 부릅니다. 기계가 기계에게 말을 걸고 그 대역폭을 파는 사업. SpaceX가 정부 계약 축소와 로켓 경쟁 심화에 대비해 대역폭 판매자로 자리를 옮기고 있다는 진단입니다.
직접 확인하는 법
남의 결론을 받아 적는 대신 직접 추적할 수 있는 지표가 있습니다. 일주일에 15분이면 충분합니다.
단계 1. 공매도 잔고를 격주로 기록합니다. 미국 거래소는 매달 두 차례 공매도 잔고를 공시합니다. 나스닥 종목 페이지의 Short Interest 탭에서 주식 수를 확인하고, 그날 종가를 곱해 금액으로 바꿔둡니다. 유통주식 대비 비율과 데이즈투커버를 같이 적어두면, 주가가 움직일 때 그게 실적 때문인지 포지션 청산 때문인지 구분됩니다.
단계 2. 실적 발표 때 세 줄만 봅니다. 분기 매출, 분기 설비투자, 그리고 감가상각 연수입니다. 설비투자를 매출로 나눈 값이 계속 1을 넘으면 그 회사는 조달로 굴러가는 중입니다. 회사가 말하는 회수 기간과 장부의 상각 연수가 두 배 이상 벌어지면 그 차이가 어디서 오는지 IR 자료에서 찾아봅니다. 대개 각주에 있습니다.
단계 3. 전력과 효율을 반대편 지표로 둡니다. 미국 에너지정보청(EIA)의 신규 발전설비 데이터와 국제에너지기구(IEA) 자료로 국가별 증설량을 분기마다 적습니다. 여기에 MLPerf 같은 추론 벤치마크의 성능당 전력 개선 추이를 겹칩니다. 발전 증설은 느린데 추론 효율이 빠르게 좋아지면, 지금의 설비 확장은 과잉일 확률이 올라갑니다.
이 셋을 옵시디언이나 노션에 표 하나로 만들어두면 그게 개인용 거품 체크리스트가 됩니다. 새 순환 거래가 뉴스에 나올 때마다 한 줄씩 추가하면 패턴이 눈에 보입니다.
그래서 무엇을 하나
하나, AI 관련 종목을 볼 때 매출 성장률과 설비투자를 반드시 같은 화면에 놓습니다. 92% 성장은 훌륭하지만 매출의 2.4배를 설비에 쓴다는 사실과 떼어놓으면 절반짜리 정보입니다. 두 숫자의 기울기가 벌어지는 방향을 보는 게 성장률 자체보다 중요합니다.
둘, 회사가 내놓은 시한부 약속에는 달력에 확인 날짜를 적어둡니다. 이번 경우 9월 AI 매출 역전이 그 약속입니다. 3분기 실적이 나오는 시점에 실제 숫자를 확인하고, 맞았는지 틀렸는지 기록합니다. 이런 기록이 몇 번 쌓이면 그 경영진의 예측을 어느 정도 할인해서 들어야 하는지 감이 생깁니다.
여기서부터는 제 추정입니다. 지금 구조에서 가장 먼저 깨질 지점은 밸류에이션이 아니라 전력과 계약 조항일 가능성이 큽니다. 90일 해지 조항이 걸린 컴퓨트 계약과 계통 연결이 밀리는 데이터센터는 수요가 조금만 식어도 바로 손익에 나타납니다. 다만 이건 확정된 예측이 아니라 위 숫자들에서 이어지는 추론이고, 칩 세대교체 속도나 규제 한 건이 그림을 바꿀 수 있습니다.
정리
머스크의 99% 발언은 AI를 향한 자신감인 동시에, 지금 1조 7,500억 달러가 로켓으로는 설명되지 않는다는 인정입니다. 2분기 숫자는 매출 92% 성장과 매출의 2.4배에 달하는 설비투자, 유통주식 34%에 걸린 공매도가 한 화면에 있는 상태를 보여줍니다. 9월에 AI 매출이 정말 나머지를 넘어서는지, 1년 회수라는 계산이 4년 상각 장부와 어떻게 만나는지가 앞으로 몇 분기의 답이 될 겁니다.
원문 출처
원문 영상: 영상 원문 보기 — “Elon’s own words just exposed AI bubble”, Chris Norlund
원문: Elon’s own words just exposed AI bubble
함께 참고한 자료
- SpaceX earnings takeaways: Soaring AI costs outweigh revenue beat in first report since IPO — CNBC, 2026년 8월 4일
- SpaceX’s AI spending unnerves Wall Street despite promises of quick payoff — CNBC, 2026년 8월 4일
- Up 26%, SpaceX Briefly Breaks Above IPO Price. Fundamental Turnaround or Short Squeeze? — 24/7 Wall St., 2026년 8월 10일
- Elon Musk Says AI Revenue Will Eclipse the Rest of SpaceX by September — The Motley Fool, 2026년 8월 12일
- SpaceX locks in IPO price of $135, making it largest stock debut ever — NBC News, 2026년 6월
- Nvidia’s $750 Billion Deals Revive Fear of AI Circular Financing — Bloomberg, 2026년 7월 27일
- Circular Financing: Does Nvidia’s $110B Bet Echo the Telecom Bubble? — Tomasz Tunguz
- China’s secret weapon in AI race with US? Lots of cheap energy — Al Jazeera, 2026년 5월 28일
- As SpaceX IPO makes Musk the first-ever trillionaire, the AI bubble expands — MS NOW