개요
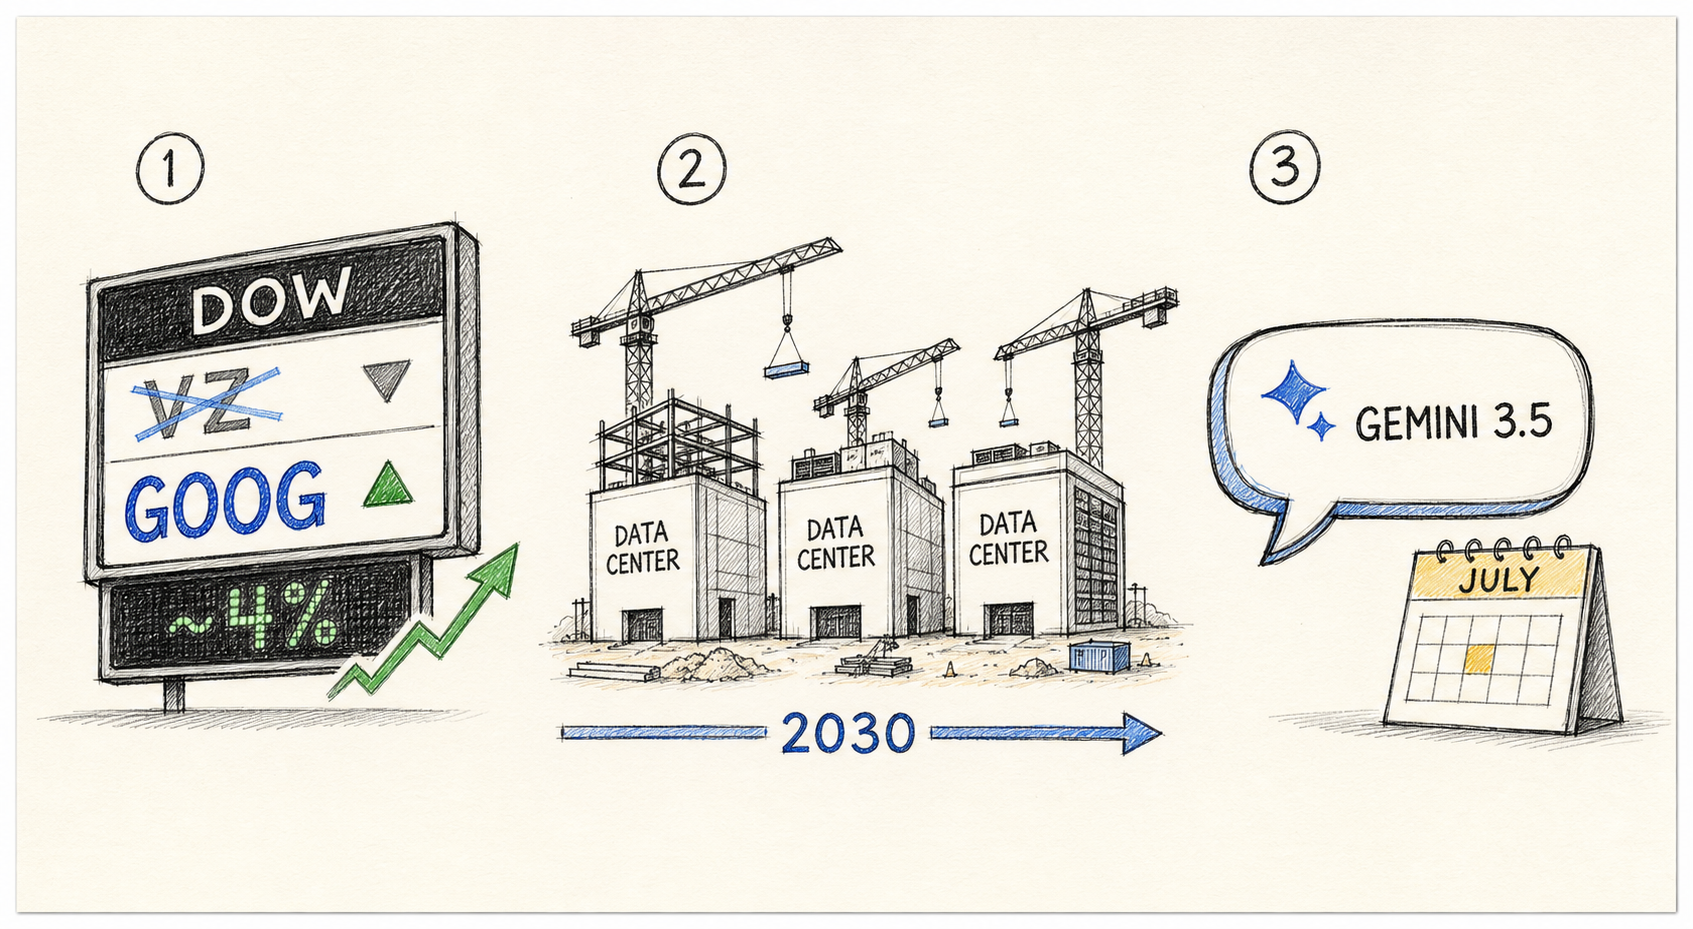
한 회사 안에서 세 가지 큰 일이 동시에 벌어지고 있습니다. 구글(GOOG)은 다음 주 다우존스 산업평균지수에 들어가고, 같은 시기에 알파벳은 “2030년까지 가장 빠른 하이퍼스케일러 데이터센터 증설"을 공식화했습니다. 그런데 정작 가장 시선이 쏠리던 차세대 모델 제미나이 3.5 프로는 7월로 밀렸죠. 같은 회사가 한쪽에선 인덱스에 입성하고, 한쪽에선 콘크리트를 들이붓고, 한쪽에선 출시 일정이 흔들리는 셈입니다.
이 글은 트레이딩뷰가 정리한 핵심 팩트를 한국어로 다시 풀어쓴 정리본입니다. 주가, 인프라, 모델, AI 업무 활용까지 네 갈래를 한 묶음으로 봅니다.
핵심 요약
- 다우 편입: 2026년 6월 29일 개장 전, 구글(GOOG)이 버라이즌을 대체해 다우 30 종목에 들어갑니다. 지수 내 비중은 약 4.0%, 일곱 번째로 큰 종목 자리.
- 데이터센터 증설: “2030년까지 가장 빠른 하이퍼스케일러 데이터센터 성장.” 자체 보유에 더해 약 25%는 임차 방식으로 채웁니다. AWS와의 클라우드·AI 경쟁에 대응하는 인프라 카드.
- 제미나이 3.5 연기: 알파벳이 제미나이 3.5 프로 출시를 7월로 미뤘습니다. 바탕이 되는 “제미나이 뉴 프론티어(New Frontier)” 모델 자체를 손보는 중이라 일정 지연이 이어지고 있습니다.
- 사내 AI 적용: 송장을 계약서와 자동 대조하는 인보이스 검증 에이전트를 도입해, 재무팀이 처리하는 송장 건수가 5배 증가. 과지급 방지로만 연간 약 2억 달러 절감을 추정.
본문
1) 다우 30 진입 — 가격이 만든 자리
다우존스 산업평균지수는 시가총액이 아니라 주가 가중(price-weighted) 방식입니다. 비싼 주식이 더 많은 비중을 가져가는 구조라, 분할이 없거나 주가가 충분히 높은 종목만 들어갈 자격이 생기죠. 구글이 이번에 들어가는 이유 중 하나도 결국 주가 수준이 그만큼 올라왔기 때문입니다.
구글이 들어가면서 버라이즌(Verizon) 이 30종목에서 빠집니다. 통신주 한 자리가 빅테크로 바뀐다는 의미가 있고, 이 한 종목으로 인덱스 성격이 또 한 칸 AI·클라우드 쪽으로 기울게 됩니다. 비중은 약 4.0%, 일곱 번째로 큰 종목. 다우 전체의 일간 등락에서 구글이 차지하는 영향력이 즉시 커진다는 뜻입니다.
지수 추종 펀드 입장에서도 6월 29일 개장 전에 리밸런싱이 필요해집니다. 다우를 직접 추종하는 자금 규모는 S&P 500에 비해 작지만, 심리적·상징적 무게는 결코 작지 않죠.
2) “2030년까지 가장 빠른 증설” — 인프라 베팅
같은 타이밍에 알파벳이 내놓은 메시지는 단순합니다. “우리가 제일 빨리 짓겠다.” 자체 부지에 세우는 데이터센터에 더해 약 25%는 임차 캐파로 메우면서 총량을 끌어올리는 전략입니다. 자가 건설은 토지 확보·전력 인입·승인까지 걸리는 시간이 길기 때문에, 임차로 시간을 사고 자가 건설로 마진을 챙기는 방식이죠.
배경은 명확합니다. 아마존(AWS)과 벌이는 클라우드·AI 학습 캐파 경쟁입니다. 모델을 학습시키려면 칩, 전력, 냉각, 네트워크가 한꺼번에 필요한데, 이 네 가지가 모두 부족한 자원이 됐습니다. 그래서 빅테크들은 GPU만 사는 게 아니라 그 GPU가 들어갈 건물 자체를 두고 싸우고 있습니다.
이 결정은 또 다른 그림과 맞물립니다. 구글은 자체 칩 TPU로 모델을 굴리는 비중을 늘려 왔고, 클라우드 매출에서도 AI 워크로드 비중이 빠르게 커지는 중입니다. 데이터센터가 곧 매출 천장 그 자체라는 인식이 깔려 있는 셈이죠.
3) 제미나이 3.5 프로 — 한 달 늦춰진 이유
기대를 모았던 제미나이 3.5 프로는 결국 7월 출시로 일정이 밀렸습니다. 알파벳은 그 바탕이 되는 “제미나이 뉴 프론티어(New Frontier)” 모델을 손보고 있다고 알려졌습니다. 출시 일정뿐 아니라 개발·배포 일정 전반에 지연이 누적되고 있다는 점이 함께 언급됐다는 게 핵심입니다.
이 부분은 두 갈래로 읽을 수 있습니다. 하나는 품질 안전판입니다. 최근 대형 모델들이 출시 직후 환각·평가 회귀 문제로 신뢰를 깎아먹은 사례가 많았고, 알파벳 입장에선 “한 번 더 다듬는다"는 카드를 쓰는 게 합리적입니다. 다른 하나는 경쟁 압박입니다. OpenAI·앤트로픽·xAI가 거의 분기 단위로 새 모델을 내놓는 분위기에서 한 달의 지연은 결코 작지 않습니다.
투자자가 데이터센터 베팅과 모델 지연을 같이 본다면 메시지는 분명해집니다. 인프라는 풀로 밟고, 모델은 한 번 더 검수한다. 비용은 먼저 쓰고 매출은 뒤에 따라오게 만든다는 뜻이죠.
4) 송장 검증 에이전트 — 사내 AI 적용
흥미로운 디테일이 하나 더 있습니다. 알파벳 사내에서 송장을 계약서와 자동 대조하는 AI 에이전트가 도입됐다는 부분입니다. 재무팀이 처리하는 송장 건수가 기존보다 5배로 늘었고, 과지급 방지만으로도 연간 약 2억 달러 절감이 예상된다는 수치가 나옵니다.
이 사례가 중요한 건 두 가지입니다. 첫째, “에이전트가 회사 안 어디서 돈을 버는가"를 보여주는 구체적인 숫자라는 점. 둘째, 구글 본인이 그 에이전트를 굴린다는 점에서 자사 모델·자사 인프라의 레퍼런스 사례가 된다는 점입니다. 클라우드 영업에서 “우리도 이걸로 우리 회사 운영합니다"는 강력한 한 줄이 되니까요.
실무자가 볼 핵심 포인트
- 지수 리밸런싱 일정: 6월 29일 개장 전 다우 편입. 다우 추종 ETF·인덱스 펀드 일정과 호가창 영향을 같이 확인.
- 버라이즌 빠짐: 통신주 슬롯이 빅테크로 교체된다는 시그널. 다우의 산업 구성이 또 한 칸 IT·AI 쪽으로 기울었다는 사실 자체를 메모.
- 인프라 캐파 = 매출 천장: “2030년까지 가장 빠른 증설”, 임차 비중 25%. 캐파 부족이 클라우드·AI 매출의 상한선이 되는 구조라는 점.
- 제미나이 3.5 프로 7월: 일정 한 달 지연을 품질 안전판 + 경쟁 압박으로 동시에 읽기. New Frontier 모델 자체가 손질 중이라는 맥락도 같이.
- 사내 에이전트 ROI: 송장 5배 처리, 연 2억 달러 절감. 자사 사례가 곧 클라우드 영업 데크의 첫 페이지가 된다는 점에서 외부 도입 사례도 곧 따라올 가능성.
- 읽는 순서: 모델 뉴스만 보면 “지연"으로 끝나지만, 인덱스 + 인프라 + 사내 에이전트 + 모델을 한 묶음으로 보면 “단기 지연, 중기 베팅"이라는 그림이 또렷해진다는 것.