개요
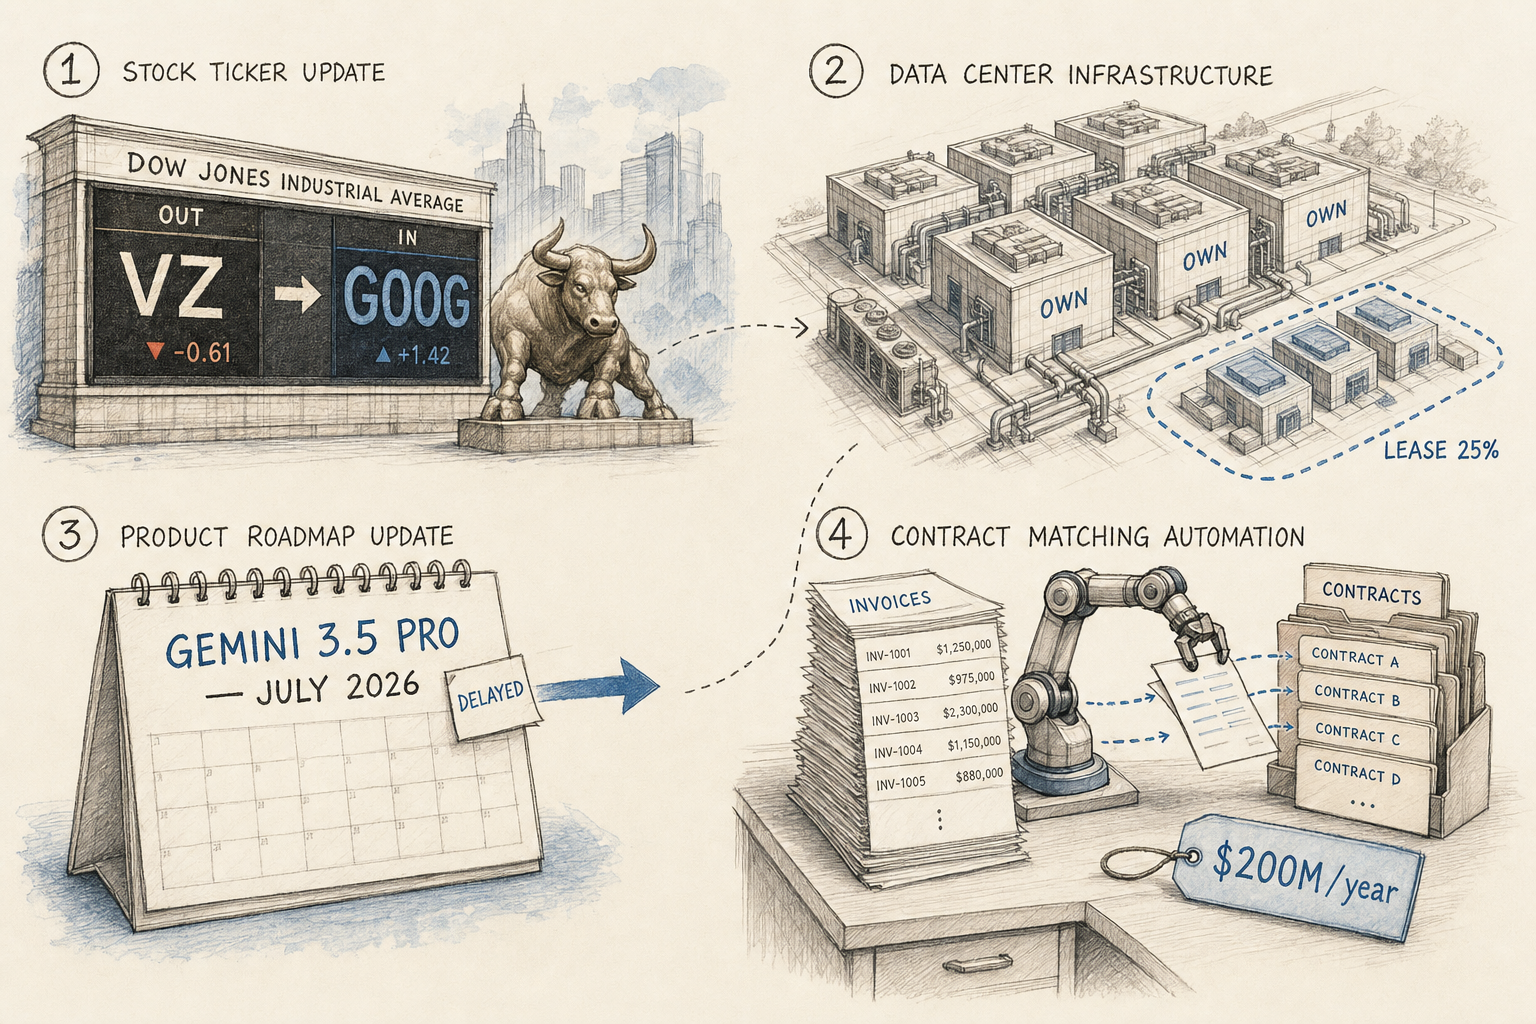
알파벳 주식(GOOG)이 6월 29일 개장 전 다우존스 산업평균지수에 편입됩니다. 자리를 비워주는 종목은 버라이즌입니다. 같은 주, 알파벳이 던진 다른 세 가지 소식도 한꺼번에 나왔습니다. 2030년까지 하이퍼스케일러 가운데 가장 빠른 데이터센터 증설을 예고했고, Gemini 3.5 Pro 출시는 2026년 7월로 미뤘으며, 송장과 계약을 자동 매칭하는 AI 에이전트로 연 2억 달러를 절감하기 시작했습니다. 네 조각을 따로 보면 평범하지만, 한 줄에 세우면 그림이 달라집니다. 자본 시장이 알파벳을 ‘대형 기술주’에서 ‘미국 대표 산업주’로 옮겨 분류하기 시작했고, 그 사이 회사는 AI 인프라에 더 깊이 베팅하고 있다는 신호입니다.
핵심 요약
- 다우 편입(6/29 개장 전): GOOG가 버라이즌을 대체합니다. 주가가 높고 사업 구성이 넓다는 점이 반영되어 다우 가중치 약 4.0%, 30개 종목 가운데 7번째로 큰 비중으로 시작합니다.
- 데이터센터 증설(~2030): 알파벳은 하이퍼스케일러 중 가장 빠른 데이터센터 증설 계획을 잡았습니다. 자체 건설 + 약 25% 임대 용량을 섞는 방식이고, 확장 자체가 아마존과의 AI 클라우드 경쟁과 직접 연결돼 있습니다.
- Gemini 3.5 Pro는 7월로 연기: 출시 시점이 2026년 7월로 밀렸습니다. 밑단의 ‘Gemini New Frontier’ 모델을 다시 조정 중이고, 개발과 배포 일정 모두 지연된 상태입니다.
- 송장 검증 에이전트: 사내에 배포한 AI 에이전트가 송장을 계약과 자동 매칭합니다. 재무팀 발표로는 검토 건수가 5배로 늘었고, 과지급을 줄여 연 약 2억 달러가 남는다는 추정입니다.
본문
1. 다우 입성 — 무게중심이 옮겨갔다는 신호
다우존스 산업평균지수는 가격가중(price-weighted) 방식이라, 들어오는 종목의 주가가 곧 영향력입니다. 알파벳 클래스 C 주가는 분할 이후로도 충분히 높아서, 편입 첫날부터 가중치 약 4.0%로 들어옵니다. 30개 종목 중 7번째 비중입니다. 빠지는 자리는 통신 대장주 버라이즌입니다.
이 교체는 한 종목의 행운으로만 해석하기 어렵습니다. 통신주의 비중을 줄이고 광고·클라우드·AI 인프라까지 폭넓게 묶은 알파벳을 ‘미국 대표 산업’으로 다시 분류한다는 시그널에 가깝습니다. 다우는 종목 수가 적기 때문에 한 자리의 교체가 지수 성격 자체를 조금씩 바꿉니다. 6월 29일 개장 전부터 패시브 자금 일부가 GOOG로 옮겨오게 되고, 다우 연동 ETF의 구성도 같이 움직입니다.
2. 데이터센터 — 가장 공격적인 증설 계획
알파벳이 동시에 알린 두 번째 카드는 인프라입니다. 2030년까지 하이퍼스케일러 중 가장 빠른 속도로 데이터센터를 늘립니다. 핵심은 혼합 전략입니다. 직접 짓는 자체 건설을 기본으로 두되, 약 25%는 임대 용량으로 메웁니다. 직접 짓는 쪽은 부지·전력·냉각·네트워크를 자기 스펙대로 맞출 수 있다는 장점이 있고, 임대는 빠른 가용성과 자본 부담 분산이 장점입니다.
이 증설이 따라가는 신호는 명확합니다. 아마존(AWS)과의 AI 클라우드 경쟁입니다. 학습·추론 모두 GPU/TPU 같은 가속기와, 그 가속기를 받쳐줄 전력과 공간이 곧 가격 경쟁력으로 직결됩니다. 알파벳은 자체 TPU 라인까지 갖고 있어서, 외부 GPU 공급망에만 의존하는 쪽보다 가격·물량·로드맵을 조금 더 자기 손에 두기 좋습니다. 임대 25%라는 숫자도 의미가 있습니다. 자체 부지 확보 속도가 수요를 못 따라가는 구간을 임대로 메우겠다는 뜻입니다.
3. Gemini 3.5 Pro — 출시가 7월로 밀린 이유
세 번째 소식은 다르게 들립니다. Gemini 3.5 Pro 출시가 2026년 7월로 연기됐습니다. 밑단의 ‘Gemini New Frontier’ 모델을 다시 조정하는 중이고, 그 결과 개발·배포 일정 모두 늦춰진 상태입니다.
지연 자체는 흔히 일어나는 일이지만, 데이터센터 증설을 가장 공격적으로 잡은 회사가 상위 모델 출시를 미룬다는 조합은 그 자체로 메시지입니다. 추론 인프라를 키우는 동안 모델 측에서는 한 번 더 조정한다는 뜻이고, 출시 일정을 맞추기보다 모델 품질 쪽으로 무게추가 옮겨 있다는 신호이기도 합니다. 외부 입장에서는 OpenAI나 앤트로픽이 같은 분기에 무엇을 내놓느냐에 따라 체감 영향이 갈리겠지만, 회사 입장에서는 ‘인프라 먼저, 모델은 다듬어서’ 쪽으로 정렬해놓고 가는 선택입니다.
4. 송장 검증 에이전트 — 연 2억 달러 절감의 실체
네 번째는 사내 적용 사례입니다. 알파벳이 내부에 깐 AI 에이전트가 송장을 계약과 자동 매칭합니다. 사람이 일일이 비교하던 단계를 모델이 먼저 처리하고, 차이가 있는 건만 사람이 확인합니다. 재무팀이 공개한 숫자가 인상적입니다. 검토 건수가 5배로 늘었고, 과지급(overpayment)을 줄여 연 약 2억 달러가 남는다는 추정입니다.
이 사례가 작아 보여도 의미는 큽니다. 첫째, 생성형 AI의 백오피스 ROI를 회사가 직접 숫자로 보여주는 흔치 않은 케이스입니다. 둘째, 매출 라인이 아니라 비용 라인에서 나온 절감이라 마진에 곧장 꽂힙니다. 셋째, 인프라 증설의 명분이 되는 ‘내부 수요’를 사내에서 키우고 있다는 뜻이기도 합니다. 외부 고객의 AI 워크로드만 기다리는 게 아니라 자기 회사의 백오피스부터 가속기 위로 올려놓고 있다는 거죠.
실무자가 볼 핵심 포인트
- 6월 29일이 마디다: 다우 편입 효과로 패시브 자금이 이동합니다. GOOG 단기 변동성과, 빠지는 버라이즌의 수급 변화도 같이 봐야 합니다.
- 자체 + 임대 25%는 벤치마크: 하이퍼스케일러 확장을 분석할 때 ‘자체 건설 vs 임대’의 비율은 자본 부담과 가용성 트레이드오프의 직접 지표입니다. 25% 라인이 업계 비교 기준선이 될 가능성이 있습니다.
- 모델 출시 지연 ≠ 전략 후퇴: 인프라 확장 + 상위 모델 일정 미루기는 ‘품질·안전 검증에 더 쓰겠다’는 의사로 해석하는 쪽이 합리적입니다. 다음 분기 컴페티터 출시 일정과 함께 본 뒤에 평가하는 게 안전합니다.
- 자체 ROI 사례에 주목: 송장 검증처럼 단순하고 반복적인 백오피스가 ‘AI 에이전트 1호 후보’입니다. 2억 달러는 회사 규모에 비례한 숫자이니, 자기 조직에 옮길 때는 거래 건수·평균 단가·과지급률을 기준으로 다시 추정해야 합니다.