출처: Memeburn · Sensor Tower State of AI 2026
문서유형: 번역·해설
#ChatGPT #OpenAI #Gemini #Claude #AI챗봇 #시장점유율
핵심 요약
챗GPT가 또 한 번 기록을 세웠습니다. 2026년 5월, 월간 활성 사용자(MAU)가 11억 명을 돌파했습니다. 역대 어떤 앱도 이 속도로 10억 명을 모은 적은 없습니다. 그런데 같은 보고서에 묘한 숫자가 하나 더 있습니다. 챗GPT의 AI 챗봇 시장 점유율이 처음으로 50% 밑으로 내려왔다는 사실입니다.
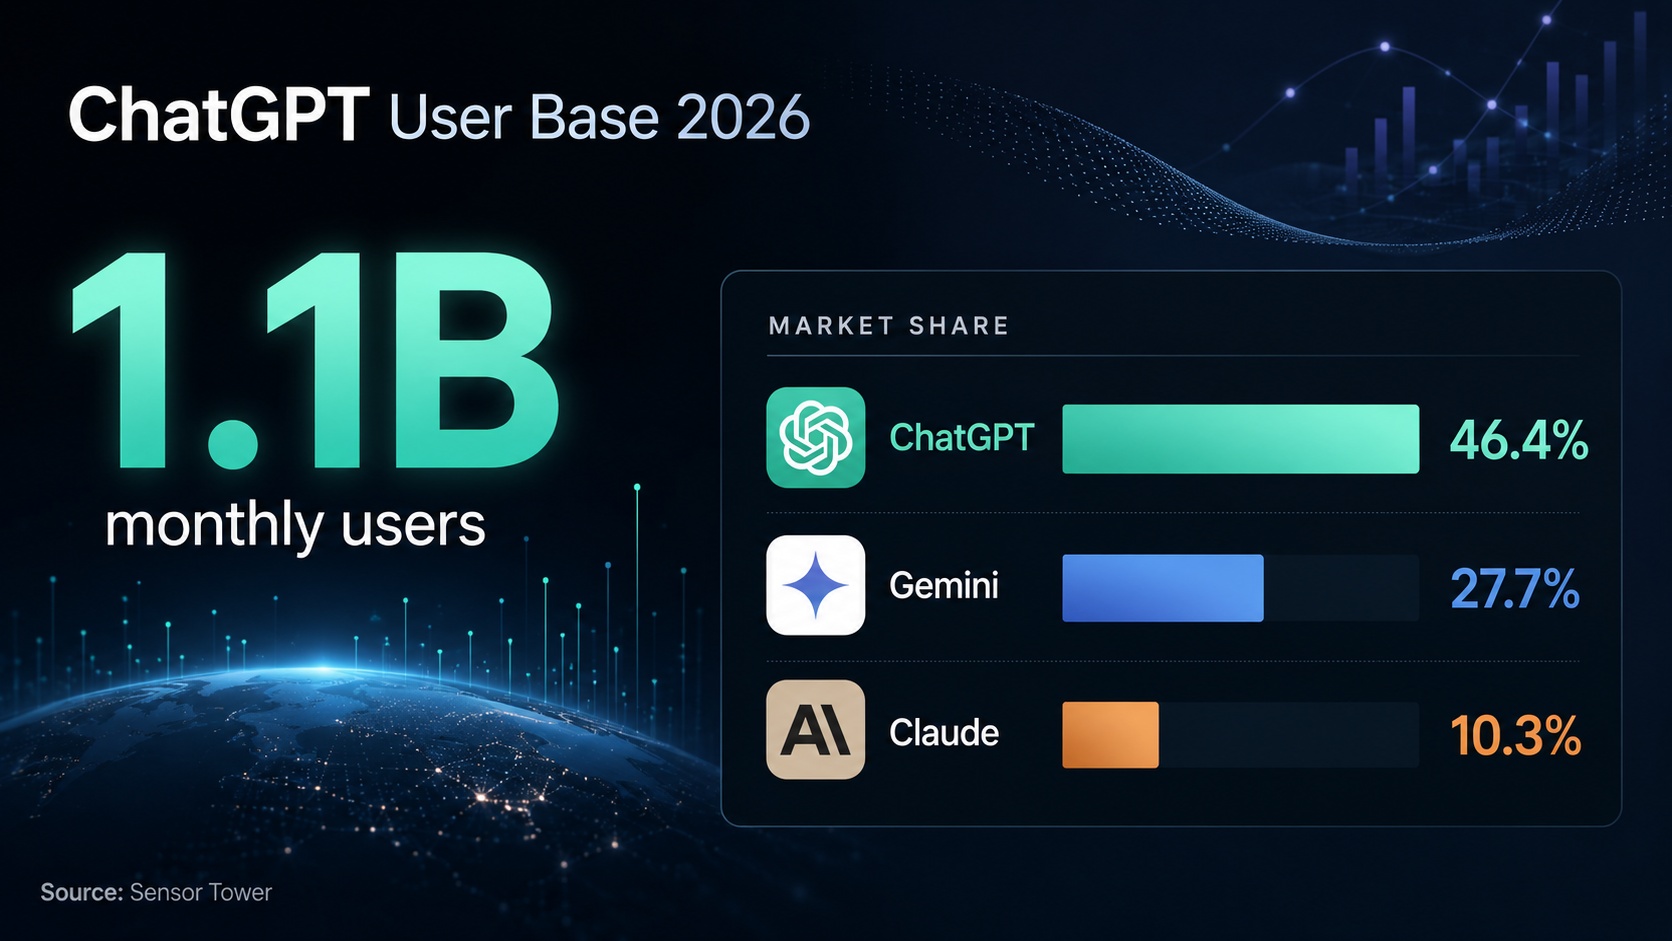
수치는 센서타워(Sensor Tower)가 6월 16일 공개한 State of AI 2026 보고서에서 나왔습니다. 사용자는 늘었는데 점유율은 줄었다는 모순적인 그림. 한마디로 정리하면, 시장이 챗GPT 독주에서 진짜 다자 경쟁 구도로 옮겨갔다는 신호입니다.
숫자로 본 2026년 챗GPT
먼저 표면적인 숫자부터 봅시다. 챗GPT는 2026년 2월 기준 주간 활성 사용자 9억 명에서 불과 석 달 만에 월간 활성 사용자 11억 명으로 올라섰습니다. 틱톡, 유튜브, 인스타그램, 구글 지도보다 빠른 성장 곡선입니다.
그런데 시장 전체에서 차지하는 비중은 반대 방향으로 움직였습니다.
- 챗GPT: 시장 점유율 46.4% (2026년 1월 50% 이상에서 하락)
- 구글 제미나이: 점유율 27.7%, MAU 6억 6,200만 명
- 앤트로픽 클로드: 점유율 10.3%, MAU 2억 4,500만 명
- 그록·퍼플렉시티·딥시크·메타 AI: 각각 5% 미만
상위 3개 챗봇이 사람들이 AI 챗봇에 쏟는 시간의 약 89%를 가져갑니다. 생성형 AI 앱 사용 시간 자체도 폭발했습니다. 2026년 상반기 추산 360억 시간으로, 1년 전 같은 기간(172억 시간)의 두 배가 넘습니다.
사용자는 늘었는데 왜 점유율은 떨어졌을까
핵심을 먼저 짚으면, 챗GPT가 사용자를 잃은 게 아닙니다. 시장 자체가 더 빠르게 커졌고, 경쟁사들이 그 성장의 더 큰 몫을 가져갔을 뿐입니다. 2025년 9월부터 2026년 3월 사이 AI 챗봇 시장은 22% 더 커졌습니다. 문제는 챗GPT가 그만큼 못 따라갔다는 점입니다.
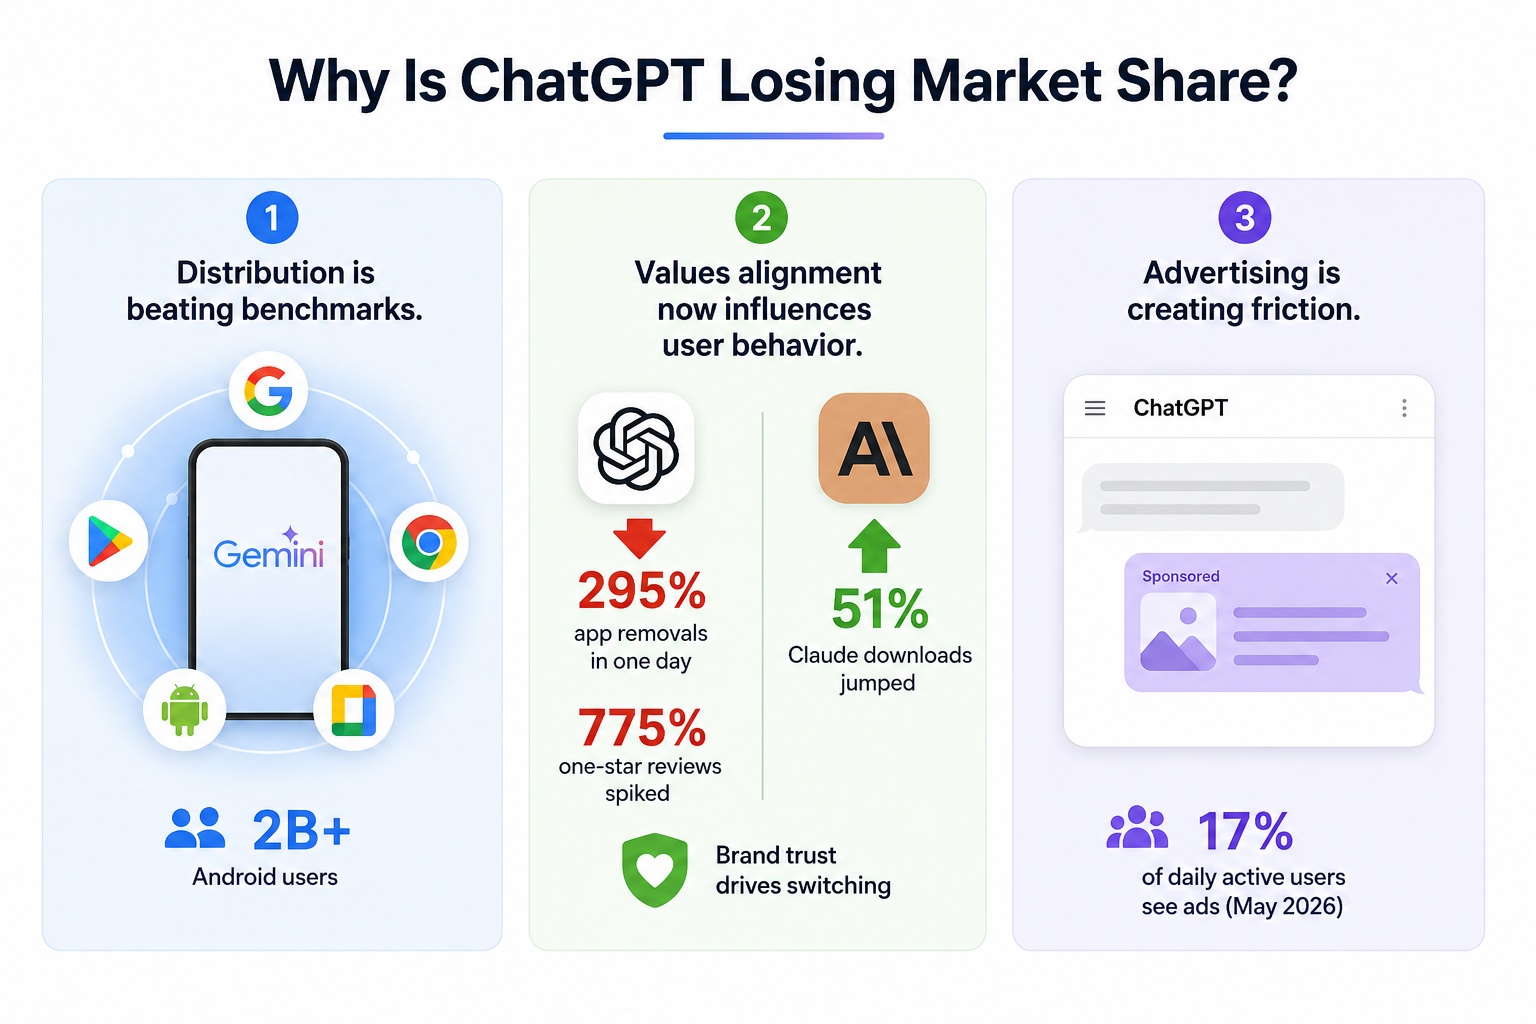
이유는 크게 세 가지로 나뉩니다.
첫째, 벤치마크가 아니라 유통이 이긴다. 제미나이의 무서운 성장은 모델 품질 이야기가 아닙니다. 안드로이드, 구글 검색, 크롬, 구글 워크스페이스에 처음부터 박혀 있다는 게 결정적입니다. 별도 앱을 깔지 않아도 20억 명이 넘는 안드로이드 사용자에게 자동으로 닿습니다. 챗봇 단일 앱으로는 절대 따라잡을 수 없는 유통 자산입니다.
둘째, 가치관이 사용 패턴을 바꾼다. 보고서에서 가장 흥미로웠던 대목입니다. 사람들이 챗봇을 갈아타는 이유가 단순한 성능 비교가 아니라 브랜드 신뢰라는 겁니다. 2026년 2월 OpenAI가 미국 국방부와 계약을 체결했을 때, 미국 내 챗GPT 앱 삭제율은 평소보다 295% 치솟았습니다. 앱스토어 별점 1점 리뷰는 같은 날 775% 폭증했습니다. 같은 주말, 비슷한 펜타곤 계약을 공개적으로 거절한 앤트로픽의 클로드 다운로드는 51% 뛰었습니다.
셋째, 광고가 마찰을 만든다. OpenAI는 2026년 2월부터 무료·저가 요금제 사용자에게 챗GPT 내부 광고를 풀기 시작했습니다. 5월 기준 일일 활성 사용자의 약 17%가 대화 중에 광고를 보고 있습니다. 광고 없는 환경이 당연했던 사용자에게 광고가 들어오면, 다른 챗봇을 한 번 더 열어볼 이유가 생깁니다.
점유율을 가져가는 경쟁자들
이제 따라붙는 쪽을 보겠습니다.
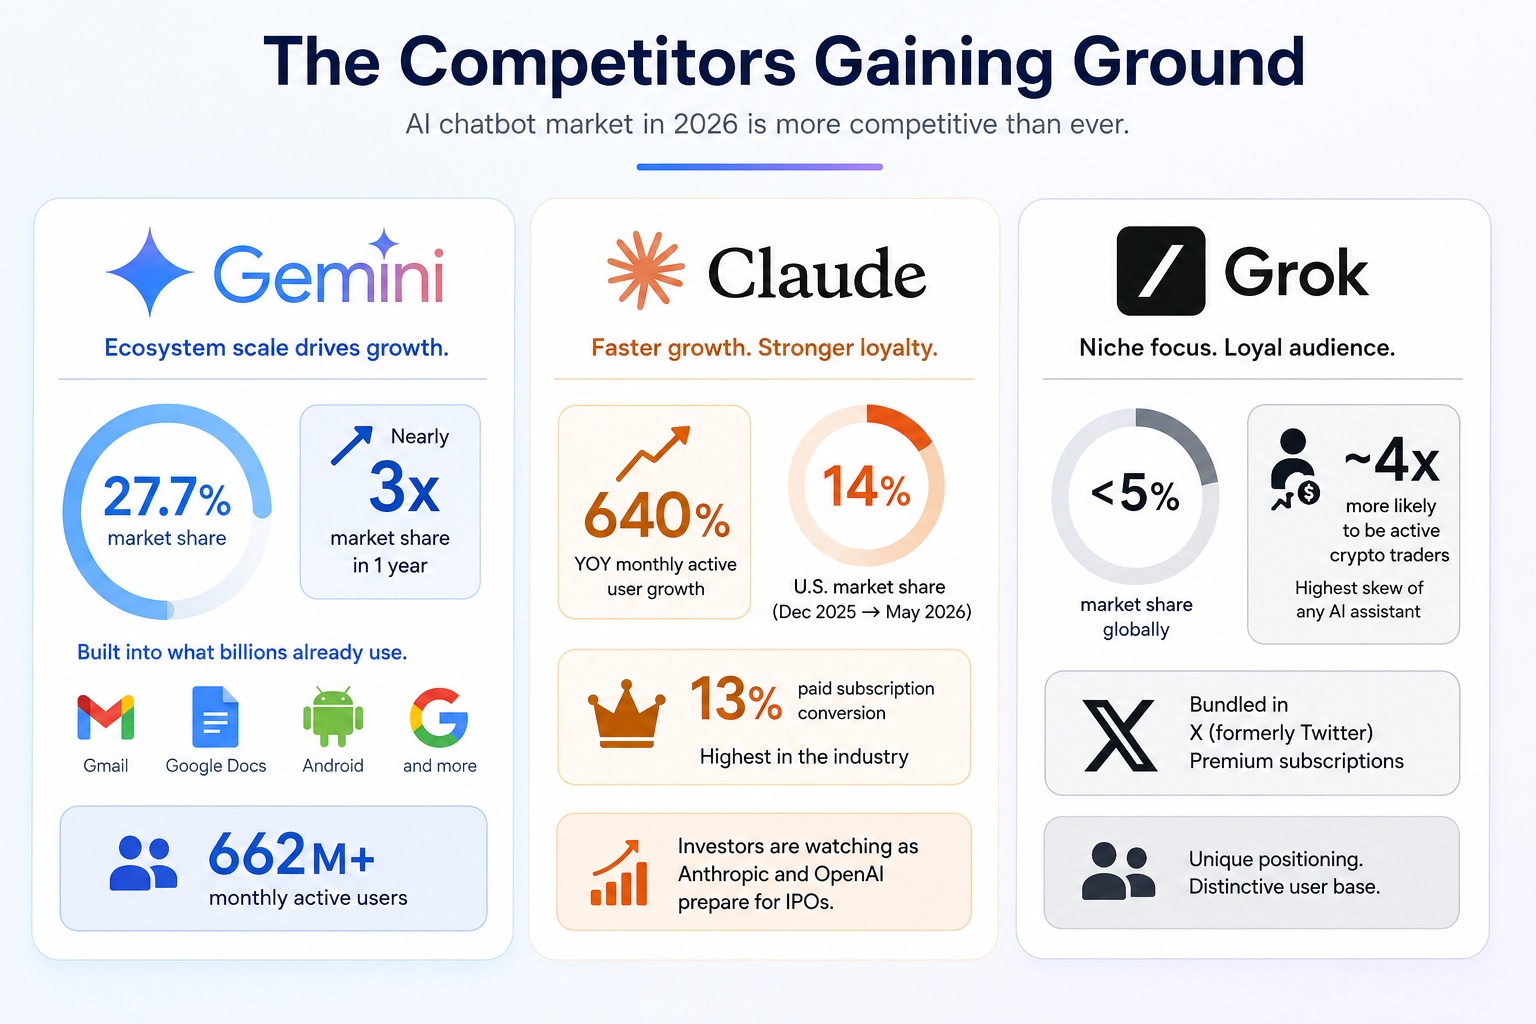
구글 제미나이는 1년 만에 점유율을 거의 3배로 키웠습니다. 거의 전부가 생태계 통합 덕분입니다. 지메일, 구글 독스, 안드로이드에 깔린 제미나이는 챗봇을 직접 찾아본 적 없는 사람들 앞에까지 들이밀어진다는 점이 무섭습니다.
앤트로픽 클로드는 절대 사용자 수에서는 작지만 성장 속도가 다릅니다. 전년 대비 MAU 증가율이 약 640%로, 챗GPT의 62%와 비교가 안 됩니다. 디크립트(Decrypt) 보도에 따르면 클로드의 미국 시장 점유율은 2025년 12월 5%에서 2026년 5월 14%로 거의 3배가 됐습니다. 결정적인 숫자가 하나 더 있습니다. 클로드 사용자의 13%가 유료 구독 중이며, 이는 업계 최고 비율입니다. OpenAI와 앤트로픽 모두 IPO를 준비 중인 만큼 투자자들이 가장 눈여겨보는 지표입니다.
xAI의 그록은 전 세계 점유율로 보면 5% 미만이지만, 사용자 프로파일이 유난히 뚜렷합니다. 센서타워에 따르면 그록 사용자는 평균보다 약 4배 더 자주 암호화폐 거래에 참여합니다. 어떤 챗봇보다도 좁고 진한 색깔의 사용자 층입니다. X(옛 트위터) 프리미엄 구독에 묶여 들어가는 구조도 작은 점유율을 단단하게 받쳐줍니다.
산업 전체에 주는 신호
이번 데이터는 단순히 “챗GPT 1등 자리가 흔들렸다"가 아닙니다. AI 챗봇 시장 전체가 다음 단계로 넘어가고 있다는 신호로 읽힙니다.
시장이 과점 단계에 들어가고 있습니다. 여러 분석 업체가 비슷한 결론을 내놨습니다. AI 사용자 5명 중 1명은 이미 두 개 이상의 챗봇을 일상적으로 같이 씁니다. 2026년 상반기 AI 앱 소비자 지출은 42억 달러를 넘길 전망이며, 작년 같은 기간(18억 3,000만 달러)의 두 배가 넘습니다. 다만 다운로드와 지출 모두 증가율은 꺾이기 시작했습니다. 앞으로의 싸움은 신규 확보가 아니라 유지(retention)와 수익화에서 갈립니다.
지역별로 흐름이 갈리고 있습니다. 아시아는 2026년 1분기에 처음으로 AI 앱 다운로드가 3.3% 감소했습니다. 중국·인도 도입이 식어가는 신호입니다. 다운로드 절대 수치는 여전히 아시아가 가장 크지만, 사용자당 지출은 북미·유럽이 앞섭니다. AI 회사들이 어디에 프리미엄 기능을 먼저 깔지 결정할 때 무시하지 못할 변수입니다.
AI 쇼핑이 다음 전선이 될 가능성이 높습니다. 챗GPT는 이미 타깃·월마트·코스트코 같은 대형 유통사로 제품 추천을 흘려보내는 통합을 확장하고 있습니다. 반면 아마존은 OpenAI 크롤러를 통째로 차단했고, 해당 채널의 추천 트래픽은 정체 상태입니다. “기본 AI 쇼핑 비서” 자리를 누가 차지하느냐는 챗봇 점유율 싸움보다 장기 매출에 더 큰 영향을 줄 수 있습니다.
실무자가 볼 핵심 포인트
- 챗GPT는 여전히 1등입니다. 다만 “압도적 1등"은 끝났고, 46.4%로 첫 50% 붕괴를 봤다는 사실 자체가 사내 모델 선정·계약 협상에서 새로운 협상력으로 쓰일 수 있습니다.
- 챗봇은 더 이상 한 모델로 끝나지 않습니다. 사용자 5명 중 1명은 이미 멀티 챗봇 사용자입니다. 사내 AI 정책을 짤 때 기본 한 곳 + 보조 한 곳을 가정하는 게 현실에 가깝습니다.
- 유통이 모델보다 셉니다. 제미나이의 성장은 안드로이드·검색·워크스페이스에 박혀 있다는 한 줄로 설명됩니다. B2B AI 도입에서도 “이미 깔린 도구에 묻어 들어가는” 통합이 단독 챗봇보다 빠르게 점유율을 만듭니다.
- 브랜드 신뢰는 측정 가능한 지표가 됐습니다. 펜타곤 계약 보도 직후 295% 삭제 폭증은 우연이 아닙니다. AI 정책·계약 공시는 이제 마케팅 캠페인급 영향력을 가집니다.
- 광고 도입은 비용을 줄이지만 사용자 이탈을 만듭니다. 17%가 광고를 보기 시작했다는 건 챗GPT 수익화의 양면을 그대로 보여줍니다. 사내 AI 도입 시 무료·저가 플랜의 광고 노출 정책을 사전에 확인하는 게 좋습니다.
- 유료 전환률은 클로드(13%)가 업계 최고입니다. 단순 사용자 수가 아니라 돈을 내는 사용자 비율을 기준으로 비교해야 IPO 이후 시장 평가가 더 잘 보입니다.