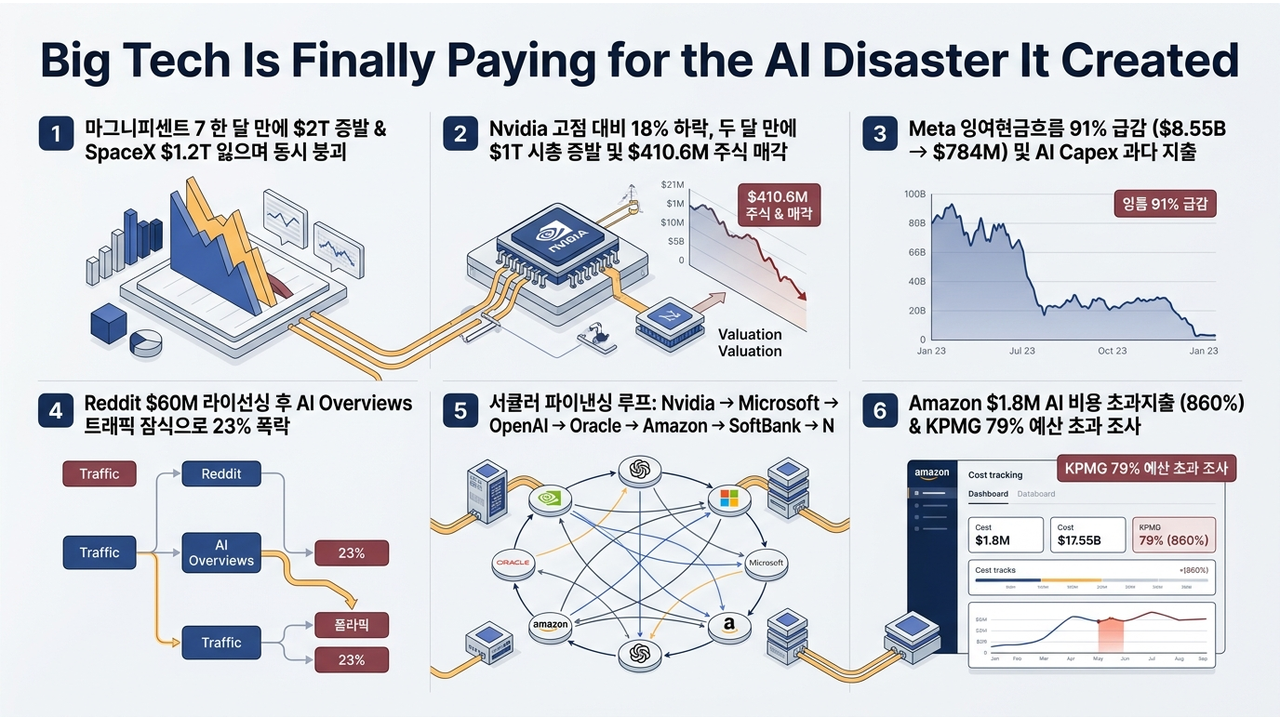
빅테크가 한 달 만에 시가총액 2조 달러를 잃은 것은 조정이 아니라, 서로의 매출을 돌려 쓰던 AI 인프라 회전 구조가 같은 시점에 멈춘 결과다.
같은 기간 비상장사인 스페이스X의 장부상 가치도 1.2조 달러가 사라졌고, 60일 동안 증발한 금액은 테슬라 시가총액 하나와 맞먹는다. 엔비디아는 5월 14일 고점 235.47달러에서 약 18% 내려오며 두 달 만에 시가총액 1조 달러를 잃었고, 임원진은 3개월 동안 4억 1,060만 달러어치 주식을 팔았다. 메타의 잉여현금흐름은 85억 5,000만 달러에서 7억 8,400만 달러로 91% 줄었고, 아마존은 2026년 설비투자 목표를 2,200억 달러로 올리는 동안 최근 12개월 잉여현금흐름이 95% 감소한 12억 달러에 그쳤다.
- 엔비디아 CEO 젠슨 황은 이번 하락을 재무제표로 설명되지 않는 ‘미스터리’라고 표현했다.
- 메타는 법적 비용 24억 달러와 퇴직금 11억 8,000만 달러를 함께 떠안으며 8,000명을 내보냈고, 저커버그는 같은 주에 월스트리트저널에 ‘개인 슈퍼지능’ 기고문을 실었다.
- 레딧은 매출이 61% 늘었는데도 주가가 23% 빠졌다. 1년 전 구글에 연 6,000만 달러를 받고 콘텐츠 학습을 허용한 계약이 배경에 있다.
- 아마존 엔지니어들은 20만 달러 예산 프로젝트가 5개월간 180만 달러(예산의 860%)로 불어나는 동안 그 사실을 인지하지 못했다.
- KPMG 조사에서 AI 지출을 실시간으로 들여다보는 조직은 26%였고, 79%는 이미 예산 초과를 겪었다.
매그니피센트 7과 스페이스X의 동시 하락
주가 하락 자체는 새로운 사건이 아니다. 이번에 다른 점은 시점이 겹쳤다는 것이다. 매그니피센트 7이 한 달 만에 2조 달러를 잃는 동안 시티그룹은 ‘매그니피센트 7’이라는 종목 묶음의 종료를 선언했고, 상장 시장 바깥에 있던 스페이스X의 장부상 가치마저 1.2조 달러가 사라졌다.
엔비디아 수치가 가장 선명하다. 5월 14일 고점 235.47달러에서 약 18% 내려오는 사이 두 달 만에 시가총액 1조 달러가 없어졌고, 같은 구간을 포함한 3개월 동안 임원진 매도액은 4억 1,060만 달러였다. 젠슨 황은 이 하락을 재무제표로 설명할 수 없는 ‘미스터리’라고 표현했다. 매출과 이익이 꺾이지 않았는데 가격만 빠졌다는 뜻이다.
경영진조차 실적으로 설명하지 못하는 하락은 대체로 개별 회사의 문제가 아니다. 사업 모델이 서로 다른 회사들이 한 달 안에 같은 방향으로 움직였다면, 각자의 손익이 아니라 이들을 하나로 묶고 있던 구조가 흔들린 것이다.
동시성이 이번 하락의 핵심 신호다. 낙폭의 크기보다, 반도체·광고·클라우드·발사체라는 전혀 다른 사업이 같은 달에 함께 무너졌다는 사실이 더 많은 정보를 담고 있다.
메타와 아마존의 잉여현금흐름 붕괴
메타 2분기는 이익이 14% 줄고 비용이 55% 늘었다. 법적 비용 24억 달러와 퇴직금 11억 8,000만 달러가 한 분기에 몰렸고, 잉여현금흐름(영업으로 번 현금에서 설비투자를 뺀 실제 남는 돈)은 85억 5,000만 달러에서 7억 8,400만 달러로 91% 감소했다. 8,000명이 회사를 떠났다.
같은 주에 저커버그는 월스트리트저널에 ‘개인 슈퍼지능’을 주제로 기고문을 실었다. 현금이 마르는 분기 실적과 장기 비전을 선포하는 지면이 나란히 놓인 셈이다.
아마존 쪽 숫자는 방향이 더 노골적이다. 2026년 설비투자 목표는 2,200억 달러로 올라갔는데, 최근 12개월 잉여현금흐름은 95% 줄어 12억 달러만 남았다. 지출 계획이 실제로 남은 현금의 180배를 넘는다.
| 회사 | 핵심 지표 | 최근 수치 |
|---|---|---|
| 엔비디아 | 5월 14일 고점 235.47달러 대비 주가 | 약 -18%, 두 달간 시총 1조 달러 감소 |
| 메타 | 잉여현금흐름 | 85.5억 달러 → 7.84억 달러(-91%) |
| 아마존 | 최근 12개월 잉여현금흐름 | -95%, 12억 달러 (2026년 capex 목표 2,200억 달러) |
| 테슬라 | 영업이익률과 이익 구성 | 1.4%, 순이익의 68.5%가 스페이스X 평가이익 |
| 레딧 | 매출 성장률과 주가 | 매출 +61%, 주가 -23% |
표를 세로로 읽으면 공통점이 보인다. 매출이나 이익이 아니라 현금이 먼저 무너졌다. 손익계산서 위쪽 숫자는 아직 버티고 있고, 현금흐름표 아래쪽이 먼저 비었다.
AI 비용 통제가 실패하는 지점
아마존 내부 사례가 상징적이다. 20만 달러 예산으로 시작한 프로젝트가 5개월 동안 180만 달러까지 커졌고, 예산의 860%를 쓰는 동안 담당 엔지니어들은 그 사실을 알지 못했다. 모델이 틀린 답을 냈기 때문이 아니라, 지출이 실시간으로 보이지 않았기 때문에 벌어진 일이다.
KPMG 조사 결과가 이를 뒷받침한다. AI 지출을 실시간으로 확인하는 조직은 26%뿐이고, 79%는 이미 예산 초과를 경험했다. 나머지 대다수는 월말 청구서가 도착한 뒤에야 얼마를 썼는지 알게 된다.
같은 자리에서 넘어진 회사가 더 있다. 우버는 2026년 예산을 조기에 소진했고, 마이크로소프트는 라이선스 취소를 겪었으며, 월마트는 토큰 상한을 걸었다. 세 사례 모두 도입 실패가 아니라 배포한 뒤의 통제 실패다.
AI 도입의 1차 리스크는 정확도가 아니라 통제다. 실무에서 반복되는 사고 원인은 세 가지로 좁혀진다.
- retry loop 방치 — 실패한 요청을 자동 재시도하다 호출량이 기하급수로 늘어나는 패턴
- 사용량 상한 미설정 — 프로젝트별 토큰 캡과 예산 알림이 없으면 초과를 감지할 장치가 없다
- 사후 정산 의존 — 월말 청구서와 실시간 대시보드를 비교하지 않으면 초과가 발생한 시점을 특정할 수 없다
레딧이 자기 데이터에 잠식된 경로
레딧은 매출이 61% 늘었는데 주가가 23% 빠졌다. 성장률과 주가가 반대로 움직인 이유는 매출 구성이 아니라 트래픽 경로에 있다.
1년 전 레딧은 구글에 연 6,000만 달러를 받고 콘텐츠 학습을 허용했다. 그 데이터로 학습한 AI 답변이 검색 결과 상단에서 사용자 질문을 직접 처리하면서, 원본 사이트로 넘어오던 클릭이 줄었다. 판 것은 콘텐츠였지만 함께 넘어간 것은 유입 경로였다.
같은 흐름에서 다른 매체의 숫자도 함께 무너졌다. USA Today의 구글 유입은 50%, 비즈니스 인사이더는 85% 감소했다. 검색이 답을 대신 요약해 주는 순간, 콘텐츠를 만든 쪽이 트래픽을 잃는 구조가 만들어진다.
타이밍의 비대칭도 짚어둘 만하다. 데이터 라이선스 대금은 계약 즉시 매출로 잡히고, 트래픽 감소는 몇 분기 뒤에 지표로 나타난다. 계약을 체결하던 시점의 손익계산서에서는 이 거래의 진짜 대가가 보이지 않았다.
서큘러 파이낸싱 회전 구조
개별 회사 숫자를 아무리 모아도 동시 하락은 설명되지 않는다. 화자가 지목하는 원인은 서큘러 파이낸싱, 즉 참가자들이 서로에게 돈을 대고 서로에게 물건을 파는 순환 구조다. 자금은 대략 이렇게 돈다.
- 엔비디아가 칩을 만들고, 마이크로소프트가 이를 사들여 OpenAI에 제공한다
- OpenAI는 오라클·아마존과 대규모 인프라 계약을 맺는다
- 소프트뱅크가 이 확장에 자금을 댄다
- 그 자금이 다시 칩 주문으로 바뀌어 엔비디아 매출로 돌아온다
한 바퀴를 돌 때마다 각 단계에서 매출이 계상된다. 같은 자금이 루프를 통과하는 동안 여러 회사의 장부에 각각 성장으로 기록되므로, 개별 재무제표만 보면 모든 참가자가 동시에 잘나가는 것처럼 보인다. 문제는 최종 사용자가 실제로 결제하는 수요가 이 인프라 규모를 정당화할 만큼 자라지 않았다는 점이다.
이 구조에서는 위험이 어느 한 회사 안에 머무르지 않는다. 엔비디아의 재무제표에도, 마이크로소프트의 재무제표에도 루프 전체의 취약성은 기록되지 않는다. 위험을 보려면 엔비디아·마이크로소프트·OpenAI·오라클·아마존·소프트뱅크 사이의 투자와 계약을 같은 화면에 놓고 봐야 한다.
회전이 느려지면 참가자 전원이 동시에 느려진다. 서로 다른 사업을 하는 회사들이 한 달 안에 나란히 하락한 현상은 이 구조의 성질과 그대로 맞물린다.
니프티 50과 1990년대 통신장비의 회복 시간
비교 대상으로 제시되는 첫 사례는 1970년대 니프티 50이다. ‘사서 영원히 들고 있으면 되는 종목’으로 불리던 이 묶음은 결국 전멸했다. 결정적 종목이라는 합의 자체가 리스크였다는 뜻이다.
두 번째 사례가 더 직접적이다. 1990년대 말 통신장비 확장기에 CLEC 47곳이 파산했고, 시스코 주가는 고점 대비 89% 빠졌다. 그 뒤 26년이 지나고 실적이 7배로 늘어난 지금도 시스코는 당시 고점을 회복하지 못했다.
| 사례 | 시기 | 결과 |
|---|---|---|
| 니프티 50 | 1970년대 | ‘영원히 보유’ 종목군 전멸 |
| 통신장비·시스코 | 1990년대 말 이후 | CLEC 47곳 파산, 시스코 고점 대비 -89%, 실적 7배 성장에도 26년 뒤 고점 미회복 |
| AI 인프라 | 현재 | 매그니피센트 7 한 달 -2조 달러, 스페이스X 장부가치 -1.2조 달러 |
두 사례가 공통으로 말하는 것은 기술의 운명과 주가의 운명이 다르다는 점이다. 광통신 수요는 진짜였고 장비도 계속 팔렸지만, 확장기에 붙었던 가격이 돌아오는 데는 수십 년이 걸렸다. AI 인프라가 같은 경로를 밟을지는 아직 알 수 없다.
그래서 무엇이 달라지나
프레임을 어떻게 잡느냐가 분석의 끝을 바꾼다. ‘버블’이라고 부르면 언제 터지느냐만 남지만, 화자가 제안하는 ‘정산(reckoning)‘이라는 표현을 쓰면 질문이 달라진다. 누가 이 비용을 대신 내고 있는가가 드러난다.
지금까지 나온 숫자에서 비용을 흡수한 쪽은 대체로 의사결정에 참여하지 못한 자리다. 스페이스X 상장가 225달러에 들어간 개인 투자자, 메타에서 퇴직금 항목으로 처리된 8,000명, 자기 콘텐츠가 학습 데이터로 넘어간 레딧 커뮤니티가 여기에 해당한다. 계약을 설계한 쪽과 대가를 치르는 쪽이 분리돼 있다는 점이 이 구조의 특징이다.
실무자 입장에서 바뀌는 것은 확인 방법이다. 주가만 따라가면 이 구조가 보이지 않으므로, 분기별 잉여현금흐름과 설비투자 증가율을 같이 놓고 봐야 한다. AI를 쓰는 조직이라면 프로젝트별 예산 알림과 토큰 상한을 먼저 걸어두는 편이 모델을 하나 더 비교해 보는 것보다 실익이 크다.
앞으로의 전개는 추측 영역이다. 회전 구조가 어느 지점에서 멈추는지, 회복에 몇 년이 걸리는지는 지금 나온 숫자로 계산되지 않는다. 다만 어떤 지표를 봐야 하는지는 이미 정해져 있다.
정리
이번 하락에서 가장 많은 정보를 담은 항목은 낙폭이 아니라 현금흐름표였고, 메타 -91%와 아마존 -95%는 매출이 멀쩡한 상태에서도 회사가 마를 수 있다는 사실을 보여준다. 서큘러 파이낸싱은 참가자 각자의 장부를 건강하게 보이도록 만들기 때문에, 리스크를 확인하려면 회사 하나가 아니라 루프 전체를 봐야 한다. 개인이 지금 할 수 있는 가장 실용적인 대응은 보유 종목의 분기 잉여현금흐름을 추적하고, 쓰고 있는 AI 서비스에 사용량 상한과 예산 알림을 걸어두는 것이다.
원문 출처
원문: 영상 원문 보기 — Big Tech Is Finally Paying for the AI Disaster It Created, House of El: AI