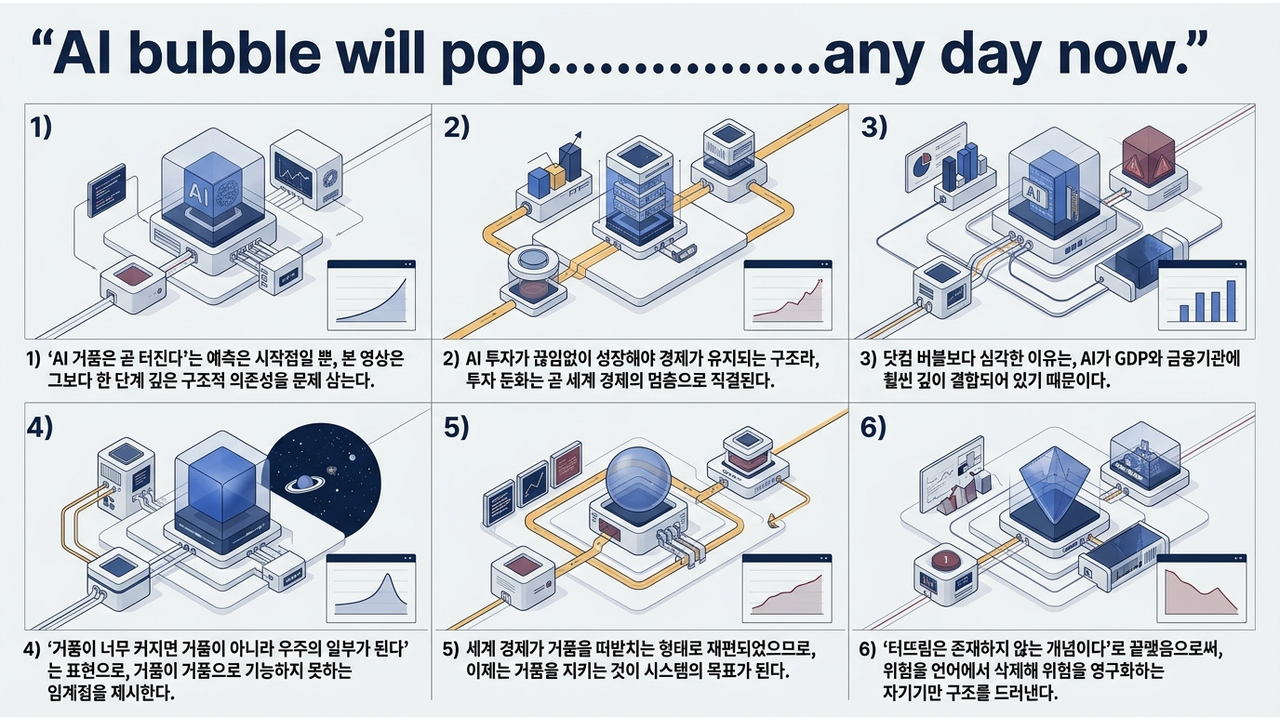
AI 거품이 언제 터지느냐는 질문은 이미 늦었고, 진짜 문제는 그 거품을 떠받치는 쪽으로 세계 경제가 재편됐다는 사실입니다.
Man Carrying Thing 채널의 짧은 풍자 영상 한 편이 이 역설을 정확히 겨눕니다. 영상 속 ‘경제 전문가’는 AI 거품 붕괴가 임박했다고 경고하지만, 이야기는 곧 더 불편한 지점으로 넘어갑니다. 거품이 창조주를 삼킬 만큼 커지면 더 이상 거품으로 보이지 않고 그냥 하늘의 일부가 된다는 겁니다. 이 농담이 농담으로만 들리지 않는 이유는 숫자에 있습니다. 골드만삭스 리서치가 집계한 2026년 하이퍼스케일러 AI 설비투자 컨센서스는 5,270억 달러이고, Epoch AI 집계로 2026년 1분기 AI 인프라 투자는 미국 GDP의 약 0.8%를 차지했습니다.
한눈에 보기
- 골드만삭스 리서치 기준 2026년 하이퍼스케일러 AI 설비투자 컨센서스는 5,270억 달러입니다. 3분기 실적 시즌 초 4,650억 달러에서 상향 조정된 수치입니다.
- Epoch AI 집계로 2026년 1분기 AI 데이터센터 건설·컴퓨트 하드웨어·네트워크 장비 투자는 미국 GDP의 약 0.8%였습니다. 컴퓨팅 인프라 전체로 넓히면 1.49%로, 2015~2022년 평균 0.7%의 두 배를 넘습니다.
- 매그니피센트 7의 S&P 500 비중은 2026년 7월 기준 약 34%입니다. 상위 10종목 비중은 역사적으로 30%를 넘은 적이 없고 평균 24%, 직전 최고치가 1970년 28%였습니다.
- 나스닥은 2000년 3월 10일 5,048.62로 정점을 찍은 뒤 2002년 10월 9일 1,114.11까지 약 78% 떨어졌습니다. 전고점을 되찾는 데 15년이 걸렸습니다.
- 영상은 “터뜨림은 존재하지 않는 개념"이라는 선언으로 끝납니다. 위험을 언어에서 지워 위험을 영구화하는 심리를 겨눈 마무리입니다.
풍자가 겨눈 진짜 표적
영상은 익숙한 장면으로 시작합니다. 전문가가 나와 AI 거품이 곧 터진다고 경고하고, 진행자는 “그럼 AI한테 자기 거품을 터뜨리라고 하면 되지 않냐"고 받아칩니다. 여기까지는 흔한 블랙 코미디입니다.
전환은 그다음입니다. 전문가가 꺼내는 본론은 붕괴 시점이 아니라 의존 구조입니다. AI 투자가 계속 늘어나야만 경제가 굴러가는 상태라면, 투자가 ‘줄어드는’ 게 아니라 ‘덜 늘어나는’ 것만으로도 성장률이 꺾입니다. 터지는 게 문제가 아니라 멈추는 게 문제라는 뜻입니다.
이 구분이 중요합니다. 시중에 흔한 “AI 거품 곧 터진다"는 경고는 사실 가장 안전한 예측입니다. 언젠가는 맞을 테니까요. 반면 영상이 던지는 질문은 훨씬 답하기 어렵습니다. 이미 거품이 성장의 전제조건이 되어버렸다면, 우리는 터지는 걸 걱정해야 할까요 아니면 안 터지는 걸 걱정해야 할까요.
5,270억 달러가 만든 의존
하이퍼스케일러는 클라우드와 데이터센터를 대규모로 직접 운영하는 소수의 빅테크를 가리킵니다. 골드만삭스 리서치가 정리한 월가 컨센서스에 따르면 이들의 2026년 AI 설비투자는 5,270억 달러입니다. 눈에 띄는 건 절대 규모보다 갱신 속도입니다. 3분기 실적 시즌이 시작될 무렵 4,650억 달러였던 추정치가 그 시즌이 끝나기도 전에 620억 달러 늘었습니다.
골드만삭스는 여기서 한 발 더 나갑니다. 1990년대 말 통신 투자 사이클과 같은 궤적을 그린다면 실제 집행액이 7,000억 달러 근처까지 갈 수 있다고 봅니다. 비교 대상으로 통신 버블을 꺼냈다는 점 자체가 의미심장합니다.
이 돈이 어디로 흘러가는지는 국민계정에 그대로 찍힙니다. Epoch AI 집계로 2026년 1분기 AI 데이터센터 건설, 컴퓨트 하드웨어, 네트워크 장비 투자를 합치면 미국 GDP의 약 0.8%입니다. 데이터센터 ‘건설’만 떼면 0.15%지만, 컴퓨팅 인프라 전반으로 범위를 넓히면 1.49%까지 올라갑니다. 같은 기준으로 2023년 4분기가 0.68%, 2024년 4분기가 0.82%였습니다. 2015~2022년 평균 0.7%와 비슷하던 수치가 최근 5개 분기 사이에 두 배 가까이 뛴 겁니다.
비중 자체는 아직 작아 보입니다. 문제는 이게 성장의 ‘증분’에서 차지하는 몫입니다. 전체 파이에서 1.5%를 차지하는 항목이 매년 두 자릿수로 커지면, 그 항목이 성장률에 기여하는 비중은 훨씬 큽니다. AI 투자가 평평해지는 순간 미국 성장률 통계가 먼저 반응한다는 뜻이고, 이게 영상이 말한 자기강화적 의존의 실체입니다.
닷컴 버블과의 결정적 차이
2000년과 비교하고 싶은 마음은 당연합니다. 그런데 비교해 보면 오히려 안심이 안 됩니다.
| 항목 | 2000년 닷컴 | 2026년 AI |
|---|---|---|
| 투자 주체 | 적자 스타트업, 부채로 버틴 통신사 | 영업 현금흐름이 두꺼운 빅테크 |
| 자금 조달 | IPO와 벤처 자금, 회사채 | 자체 현금흐름에 회사채·사모 신용 결합 |
| 지수 집중도 | 상위 10종목 비중이 30%를 넘은 적 없음 | 매그니피센트 7만 약 34% (2026년 7월) |
| 남은 자산 | 광케이블 과잉 투자, 다크 파이버로 잔존 | GPU·전력 설비, 감가상각 주기가 훨씬 짧음 |
| 실물 결합도 | 통신·미디어 중심 | 전력, 건설, 반도체 공급망, 성장률 통계까지 직결 |
왼쪽 열만 보면 지금이 더 건강해 보입니다. 실제로 지금의 투자 주체들은 20년 전 파산한 통신사들과 재무 체력이 다릅니다. 하지만 그게 정확히 문제입니다. 튼튼한 기업이 벌인 일이라 아무도 브레이크를 밟을 이유를 못 찾습니다.
집중도는 더 노골적입니다. 매그니피센트 7만으로 S&P 500의 약 34%(2026년 7월)를 차지합니다. 상위 10종목 비중은 역사적으로 평균 24%였고 1970년의 28%가 직전 최고치였습니다. 지수를 산다는 건 이제 사실상 AI 채택 속도에 베팅한다는 뜻이 됐습니다. 퇴직연금 계좌에서 인덱스 펀드만 들고 있어도 이미 AI에 집중 투자하고 있는 셈입니다.
닷컴 붕괴가 어땠는지는 기록에 남아 있습니다. 나스닥은 2000년 3월 10일 5,048.62에서 2002년 10월 9일 1,114.11까지 약 78% 빠졌고, 전고점 회복에 15년이 걸렸습니다. 그때는 그 충격이 주로 주식시장과 통신업에 갇혀 있었습니다. 지금은 갇힐 곳이 마땅치 않습니다.
거품이 하늘의 일부가 될 때
영상에서 가장 날카로운 대목은 존재론적 비유입니다. 거품이 어느 크기를 넘으면 거품으로 인식되지 않고 그냥 배경이 된다는 겁니다.
너무 커진 거품은 더 이상 거품이 아니라 우주의 일부가 됩니다.
이건 말장난이 아니라 임계점에 대한 정확한 묘사입니다. 거품이라는 말에는 ‘바깥이 있다’는 전제가 깔려 있습니다. 안에 있는 사람과 밖에서 보는 사람이 나뉘어야 거품이라는 판정이 가능합니다. 그런데 GDP 성장, 지수 수익률, 전력 인프라 계획, 지방정부 세수까지 전부 안쪽으로 들어와 버리면 바깥이 사라집니다. 판정할 사람이 없어지는 거죠.
그래서 영상은 마지막에 “터뜨림은 존재하지 않는 개념"이라고 선언하며 끝납니다. 위험이 사라진 게 아니라 위험을 가리키는 단어가 사라진 상태입니다. 이 지점에서 시스템의 목표가 조용히 바뀝니다. 거품을 걷어내는 게 아니라 거품을 지키는 것이 정책과 시장의 공통 과제가 됩니다.
투자자 입장에서 여기서 건질 게 하나 있습니다. 위험 신호를 “곧 터진다"는 예측에서 찾으면 늦습니다. 그 표현은 이미 값이 매겨져 있고, 아무도 그걸 근거로 행동을 바꾸지 않습니다. 오히려 위험을 부르는 말이 대화에서 사라지는 시점, 조정을 ‘건강한 숨 고르기’로만 부르기 시작하는 시점이 더 정직한 신호입니다.
개인 투자자의 점검 항목
첫째, 자기 포트폴리오의 실제 AI 노출도를 계산해 보는 게 먼저입니다. 개별 AI 종목을 하나도 안 갖고 있어도, S&P 500 인덱스와 나스닥 100 ETF를 통해 이미 상당한 비중이 실려 있습니다. 매그니피센트 7 비중 34%라는 숫자를 자기 계좌에 대입하면 대부분 예상보다 높게 나옵니다.
둘째, 보는 지표를 주가에서 설비투자로 옮기는 게 낫습니다. 분기 실적에서는 매출이나 EPS보다 설비투자 가이던스와 그 갱신 방향이 더 빠른 신호입니다. 골드만삭스 컨센서스가 한 시즌 안에 4,650억에서 5,270억 달러로 움직였다는 사실이 그 증거입니다. 감속은 주가보다 가이던스에 먼저 나타납니다.
셋째, 감가상각 주기를 확인할 필요가 있습니다. 2000년대 초 깔린 광케이블은 쓸모없어지지 않았고 십수 년 뒤 동영상 스트리밍의 기반이 됐습니다. GPU는 그렇지 않습니다. 세대 교체가 빠르고 전력 비용이 계속 붙습니다. 투자 사이클이 꺾였을 때 ‘남는 자산’의 성격이 다르다는 점은 시나리오를 세울 때 반드시 넣어야 할 변수입니다.
이 세 가지는 분기 실적 시즌이 끝날 때 한 번씩 확인하면 충분합니다. 매일 들여다볼 성격의 지표가 아닙니다.
그래서 무엇이 달라지나
당장 달라지는 건 없습니다. 이 글의 어떤 숫자도 붕괴 시점을 알려주지 않고, 알 수 있다고 주장하는 사람은 의심하는 게 맞습니다.
바뀌는 건 질문의 형태입니다. “AI 거품이 터질까"는 답이 없는 질문이고, “AI 투자가 성장의 전제조건이 된 정도가 얼마나 되나"는 분기마다 숫자로 확인할 수 있는 질문입니다. GDP 대비 비중 0.8%, 컴퓨팅 인프라 전체로는 1.49%, 지수 집중도 34%. 이 세 숫자의 추세가 실질적인 관찰 대상입니다.
여기서부터는 추정입니다. AI 설비투자 증가율이 평평해지면 미국 성장률과 지수 수익률에 동시에 반영될 가능성이 높고, 그 파급은 2000년보다 넓은 범위에 걸칠 것으로 보입니다. 다만 이건 검증된 예측이 아니라 위 숫자들에서 이어지는 추론이라는 점을 분명히 해둡니다.
정리
AI 투자가 성장의 전제조건이 되면서 거품은 터뜨릴 대상이 아니라 지켜야 할 대상으로 바뀌었습니다. 2000년 닷컴과 달리 지금의 투자 주체는 재무가 튼튼하고, 바로 그 이유로 아무도 속도를 늦출 근거를 찾지 못합니다. 예측 대신 설비투자 가이던스와 지수 집중도를 분기마다 확인하는 편이 훨씬 실용적입니다.
원문 출처
원문 영상: 영상 원문 보기 — “AI bubble will pop………….any day now.”, Man Carrying Thing
함께 참고한 자료
- Why AI Companies May Invest More than $500 Billion in 2026 — Goldman Sachs Research
- Data center buildout share of US GDP — Epoch AI
- S&P 500’s Weight In Mag 7 Stocks Passes 30% — Forbes, 2026년 7월